

Türkiye Cumhuriyet Merkez Bankası (TCMB), milyonlarca vatandaşı ve işletmeleri ilgilendiren yeni kredi düzenlemesini açıkladı. 11 Kasım 2026 tarihli kararla ihtiyaç kredisi, taşıt kredisi ve ticari kredilerde uygulanan sekiz haftalık büyüme sınırları artırıldı. Düzenleme, Osmaniye'de kredi kullanmayı planlayan vatandaşlar, esnaflar, çiftçiler ve küçük ve orta ölçekli işletmeler açısından da önem taşıyor.
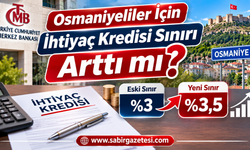
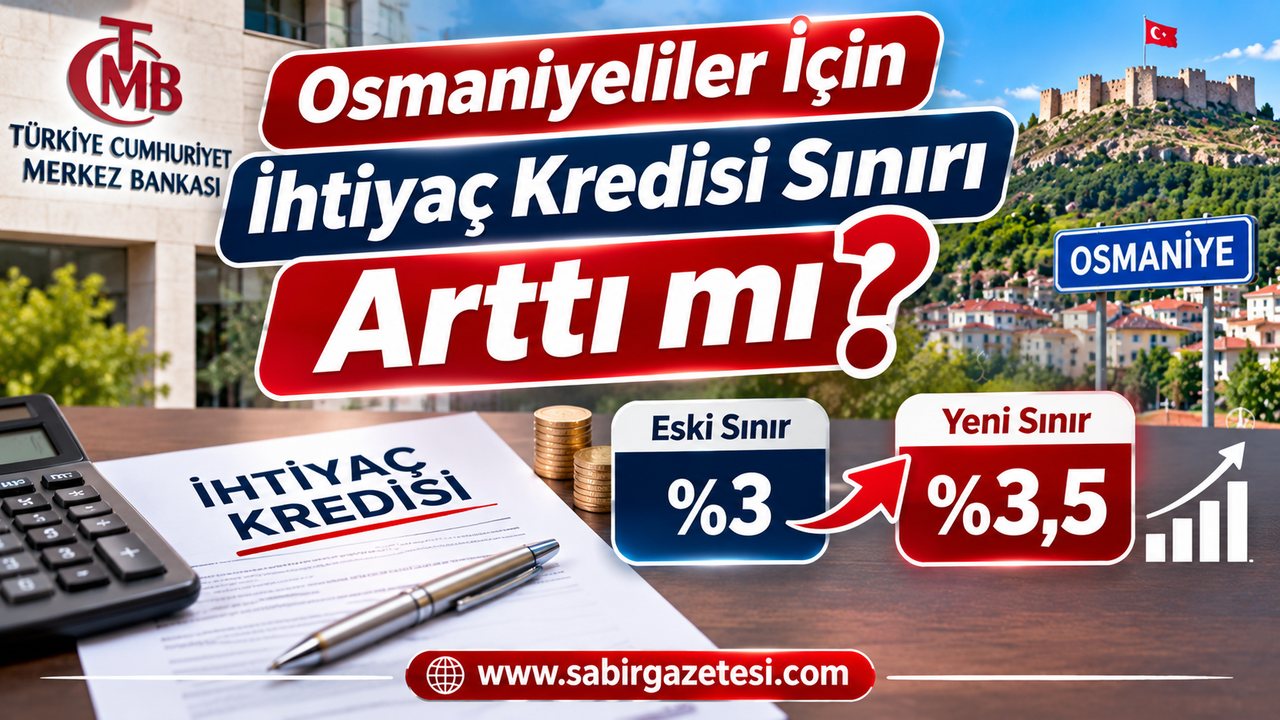
Merkez Bankasının 2026-49 sayılı resmi duyurusuna göre ihtiyaç ve taşıt kredilerindeki sekiz haftalık büyüme sınırı yüzde 3'ten yüzde 3,5'e çıkarıldı. KOBİ kredilerindeki sınır yüzde 5,5'e yükseltilirken diğer işletmelere yönelik Türk lirası kredilerde de artış yapıldı.
TCMB
Osmaniyeliler İçin İhtiyaç Kredisi Sınırı Değişti
Merkez Bankasının yeni düzenlemesiyle tüketicilere kullandırılan ihtiyaç kredilerindeki sekiz haftalık büyüme sınırı yüzde 3'ten yüzde 3,5'e yükseltildi.
Bu değişiklik, bankaların belirli dönemlerde kullandırdıkları ihtiyaç kredilerinin toplam büyümesine ilişkin sınırlamanın artırılması anlamına geliyor.
Osmaniye'de ihtiyaç kredisi kullanarak ev eşyası almak, eğitim harcamalarını karşılamak, konut tadilatı yaptırmak veya farklı ihtiyaçlarını finanse etmek isteyen vatandaşlar açısından kredi arzında daha fazla hareket alanı oluşabilir.
Ancak yüzde 3,5'lik oran, vatandaşların bireysel kredi limitinin yüzde 3,5 artırıldığı anlamına gelmiyor. Düzenleme, bankaların kredi portföylerinin büyümesine ilişkin sınırı değiştiriyor.
Taşıt Kredisi Kullanacak Osmaniyelileri İlgilendiriyor
Yeni karar, otomobil satın almak için taşıt kredisi kullanmayı düşünen vatandaşları da ilgilendiriyor.
Merkez Bankası, taşıt kredilerindeki sekiz haftalık büyüme sınırını yüzde 3'ten yüzde 3,5'e yükseltti.
Böylece bankaların taşıt kredilerinde büyüme için kullanabilecekleri alan genişletilmiş oldu.
Osmaniye Merkez, Kadirli, Düziçi, Toprakkale, Bahçe, Hasanbeyli ve Sumbas ilçelerinde araç satın almayı planlayan vatandaşlar açısından bu değişiklik, bankaların kredi kullandırma politikalarını etkileyebilir.
Bununla birlikte yeni karar, taşıt kredisi faiz oranlarının düşürüldüğü veya vatandaşlara daha yüksek tutarda kredi verilmesinin garanti edildiği anlamına gelmiyor.
Taşıt kredilerinde kullanılabilecek kredi tutarı, vade koşulları, aracın özellikleri ve bankaların kredi değerlendirme süreçleri ayrıca belirleyici olmaya devam ediyor.
Kredi Büyüme Sınırları Ne Kadar Artırıldı?
TCMB tarafından açıklanan yeni oranlar şöyle:
|
Kredi türü |
Eski sınır |
Yeni sınır |
|---|---|---|
|
İhtiyaç kredileri |
%3 |
%3,5 |
|
Taşıt kredileri |
%3 |
%3,5 |
|
KOBİ kredileri (TL) |
%5 |
%5,5 |
|
KOBİ dışı işletme kredileri (TL) |
%2 |
%2,5 |
Oranlar bankaların sekiz haftalık kredi büyüme sınırlarını göstermektedir. Kaynak: TCMB, 11 Kasım 2026.
TCMB
Düzenlemeyle dört kredi kategorisinde de büyüme sınırları 0,5 puan artırıldı.
Osmaniyeli Esnaf ve KOBİ'ler İçin Yeni Düzenleme
Kredi büyüme sınırlarının artırılması yalnızca bireysel tüketicileri değil, Osmaniye'deki işletmeleri de yakından ilgilendiriyor.
Özellikle küçük ve orta büyüklükteki işletmelere kullandırılan Türk lirası kredilerinde sekiz haftalık büyüme sınırı yüzde 5'ten yüzde 5,5'e çıkarıldı.
KOBİ kapsamına girmeyen işletmelere kullandırılan Türk lirası kredilerinde ise büyüme sınırı yüzde 2'den yüzde 2,5'e yükseltildi.
Bu düzenleme Osmaniye Organize Sanayi Bölgesi'nde faaliyet gösteren işletmelerin yanı sıra Kadirli ve Düziçi'ndeki küçük işletmeler açısından da önem taşıyor.
İşletmelerin üretim faaliyetlerini sürdürmesi, ham madde satın alması, makine ve ekipman yatırımlarını gerçekleştirmesi ve işletme sermayesi ihtiyacını karşılaması için finansmana erişim önemli bir unsur olarak öne çıkıyor.
Büyüme sınırlarının artırılması, bankaların ticari kredi kullandırma kapasitesine olumlu katkı sağlayabilir. Ancak her işletmenin krediye erişimi, mali durumu ve bankaların değerlendirmelerine bağlı olacak.
Osmaniye'deki Çiftçiler de Düzenlemeden Etkilenecek mi?
Osmaniye'de tarım ve hayvancılıkla uğraşan üreticiler için finansman maliyetleri büyük önem taşıyor.
Özellikle yer fıstığı, zeytin, mısır ve diğer tarımsal ürünlerin yetiştirildiği bölgelerde çiftçiler; mazot, gübre, sulama, işçilik ve ekipman giderlerini karşılamak için finansmana ihtiyaç duyabiliyor.
Merkez Bankasının açıkladığı düzenleme doğrudan tarımsal kredi faizlerini veya çiftçilere sağlanan destek kredilerinin limitlerini değiştirmiyor.
Ancak tarımsal faaliyetlerle bağlantılı işletmelerin kullandığı ve düzenleme kapsamına giren ticari krediler bakımından dolaylı etkiler ortaya çıkabilir.
Çiftçilerin ve tarımsal işletmelerin kredi başvurularında, kullanılacak kredinin türünü ve bankanın güncel koşullarını ayrıca incelemeleri gerekiyor.
Merkez Bankasından Zorunlu Karşılık Kararı
TCMB, kredi büyüme sınırlarının yanı sıra bankaların ve finansman şirketlerinin uzun vadeli yükümlülüklerine ilişkin yeni bir uygulama da açıkladı.
Karara göre bankaların ve finansman şirketlerinin bir yıldan uzun vadeli Türk lirası ve yabancı para cinsinden mevduat dışı yükümlülükleri için tesis edilen zorunlu karşılıklara Türk lirası cinsinden faiz veya telafi ödemesi yapılacak.
Merkez Bankası, düzenlemenin makrofinansal istikrarı ve parasal aktarım mekanizmasını desteklemek amacıyla gerçekleştirildiğini bildirdi.
TCMB
Yeni Düzenleme Kredi Faizlerini Düşürecek mi?
Osmaniyeli vatandaşların merak ettiği konuların başında, kredi büyüme sınırlarının artırılmasının faiz oranlarına yansıyıp yansımayacağı geliyor.
Ancak Merkez Bankasının açıkladığı karar, ihtiyaç veya taşıt kredisi faizlerinde doğrudan bir indirim içermiyor.
Bankaların kredi faizleri; fonlama maliyetleri, piyasa koşulları, kredi talebi, müşteri risk durumu ve para politikası gibi farklı unsurlara göre şekilleniyor.
Dolayısıyla yeni düzenlemenin ardından bütün bankaların kredi faizlerini düşürmesi veya kredi kullandırma koşullarını gevşetmesi beklenmemeli.
Vatandaşların başvuru yapmadan önce faiz oranlarını, toplam geri ödeme tutarını ve krediyle bağlantılı masrafları karşılaştırması önem taşıyor.
Osmaniyelilerin Kredi Başvurusunda Dikkat Etmesi Gerekenler
İhtiyaç veya taşıt kredisi kullanmayı planlayan Osmaniyeliler için yalnızca aylık taksit tutarına bakmak yeterli değil.
Kredi başvurularında toplam geri ödeme, yıllık maliyet oranı, tahsis ücreti, varsa sigorta giderleri ve ödeme planı birlikte değerlendirilmeli.
Özellikle uzun vadeli kredilerde toplam geri ödeme tutarı, kullanılan ana paranın önemli ölçüde üzerine çıkabiliyor.
Kredi büyüme sınırının yükseltilmesi, bireysel başvuruların otomatik olarak onaylanacağı anlamına da gelmiyor.
Bankalar, kredi notu, mevcut borçluluk, belgelenebilir gelir ve geri ödeme kapasitesi gibi kriterlere göre değerlendirme yapmaya devam ediyor.
Osmaniyeliler Daha Fazla Kredi Çekebilecek mi?
Yeni düzenlemenin ardından vatandaşların en çok araştırdığı soru, bankalardan daha yüksek tutarda ihtiyaç veya taşıt kredisi kullanılıp kullanılamayacağı oldu.
Merkez Bankasının kararı, bireysel kredi tutarlarına yönelik doğrudan bir limit artışı getirmiyor. Bunun yerine, bankaların sekiz haftalık dönemlerde kredi stoklarını ne ölçüde büyütebileceklerine ilişkin sınırlar artırılıyor.
Bu nedenle Osmaniye'deki bir vatandaşın daha önce başvurabildiği kredi tutarının otomatik olarak yükselmesi söz konusu değil.
Bununla birlikte bankaların kredi kullandırma alanının genişlemesi, kredi arzına ilişkin koşulları olumlu etkileyebilir.
Osmaniye Ekonomisi Açısından Karar Ne Anlama Geliyor?
Merkez Bankasının kredi büyüme sınırlarını artırması, Osmaniye'deki tüketiciler ve işletmeler açısından finansman koşullarını etkileyebilecek bir gelişme olarak değerlendiriliyor.
Özellikle üretim, ticaret ve hizmet sektörlerinde faaliyet gösteren işletmeler için krediye erişim, ekonomik faaliyetlerin devamlılığı bakımından önem taşıyor.
İhtiyaç ve taşıt kredilerindeki yeni büyüme sınırları bireysel finansman piyasasını ilgilendirirken KOBİ kredilerine yönelik düzenleme de işletmelerin finansmana erişim imkânları açısından dikkat çekiyor.
Osmaniyeliler için yeni düzenlemenin en önemli ayrıntısı, kredi büyüme sınırlarının artırılmış olması ancak bireysel kredi limitleri ve faiz oranlarında otomatik bir değişiklik yapılmaması.
Merkez Bankasının 11 Kasım 2026 tarihli kararının bankaların kredi politikalarına nasıl yansıyacağı ise önümüzdeki süreçte daha net görülecek.