

Bankacılık Düzenleme ve Denetleme Kurumunun (BDDK) konut kredilerine ilişkin düzenlemesi, ikinci evini satın almak isteyen vatandaşlar için finansman koşullarını değiştirdi. Bir konutu bulunanların ikinci konut alımında karşılaştığı kredi kısıtlaması kaldırılırken iki veya daha fazla konutu bulunanlar için sınırlama devam ediyor.
Osmaniye dahil Türkiye genelinde konut satın almayı planlayan vatandaşları ilgilendiren düzenleme kapsamında, kullanılabilecek kredi tutarı konutun ekspertiz değerine ve enerji sınıfına göre belirleniyor.
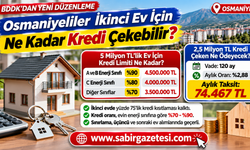
Yeni uygulamada 5 milyon TL ekspertiz değerine sahip A veya B enerji sınıfındaki bir konut için azami kredi tutarı 4,5 milyon TL'ye ulaşabiliyor.
BDDK İkinci Konut Kredisi Kısıtlamasını Kaldırdı
BDDK'nın konut finansmanına yönelik düzenlemesiyle, mevcut durumda bir evi bulunan vatandaşların ikinci konut alımlarında uygulanan kredi azaltımı kaldırıldı.
Önceki uygulamada ikinci konut alımlarında azami kredi oranı yüzde 75 azaltılıyordu. Yeni düzenlemeyle bu azaltım, yalnızca bir konutu bulunanların ikinci ev alımlarında uygulanmayacak.
Böylece mevcut evini satmadan başka bir konut satın almak isteyen vatandaşların kullanabileceği azami kredi tutarı yükselmiş oldu.
Ancak düzenleme, bütün konut alımlarında sınırsız kredi kullanılabileceği anlamına gelmiyor. Kredi tutarı, konutun değerine ve ilgili finansman oranlarına göre hesaplanmaya devam ediyor.
İki Ve Daha Fazla Evi Olanlara Kısıtlama Devam Ediyor
Yeni uygulamada konut sahipliği değerlendirilirken yalnızca kredi başvurusunda bulunan kişinin üzerine kayıtlı taşınmazlar dikkate alınmıyor.
Başvuru sahibinin, eşinin ve 18 yaşından küçük çocuklarının sahip olduğu konutlar birlikte değerlendiriliyor.
Bu değerlendirme sonucunda toplam bir konut bulunması halinde ikinci konut alımında yüzde 75'lik kredi azaltımı uygulanmıyor.
Ancak aile kapsamında iki veya daha fazla konut bulunması durumunda azami kredi oranının yüzde 75 azaltılması uygulaması devam ediyor.
Hisseli tapular ile riskli yapı nedeniyle yıkılan veya hakkında yıkım kararı verilen konutlara ilişkin belirli istisnalar da bulunuyor.
5 Milyon TL'lik Eve Ne Kadar Kredi Çıkacak?
Konut kredisi hesaplamasında evin ekspertiz değeri ve enerji sınıfı belirleyici olmaya devam ediyor.
Aktarılan düzenlemeye göre ekspertiz değeri 5 milyon TL ve altında olan konutlarda azami kredi oranları şöyle uygulanıyor:
-
A ve B enerji sınıfındaki konutlarda yüzde 90
-
C enerji sınıfındaki konutlarda yüzde 80
-
Diğer enerji sınıflarındaki konutlarda yüzde 70
Buna göre ekspertiz değeri 5 milyon TL olan A veya B enerji sınıfındaki bir konut için en fazla 4 milyon 500 bin TL kredi kullanılabiliyor.
Aynı değerdeki C enerji sınıfındaki bir konutta azami kredi tutarı 4 milyon TL olurken diğer enerji sınıflarında bu tutar 3 milyon 500 bin TL olarak hesaplanıyor.
Söz konusu oranlar, ilgili konut sahipliği koşullarına göre kredi azaltımına tabi olmayan başvurular için geçerli azami sınırları gösteriyor.
Konutun Enerji Sınıfı Kredi Tutarını Değiştiriyor
Yeni konut satın alacak vatandaşlar açısından Enerji Kimlik Belgesi, kredi hesaplamasında önemli bir unsur olarak öne çıkıyor.
Aynı ekspertiz değerine sahip iki konutun enerji sınıfları farklı olduğunda bankadan kullanılabilecek azami kredi tutarı da değişebiliyor.
Örneğin 5 milyon TL değerindeki A sınıfı bir konut ile aynı değerdeki daha düşük enerji sınıfına sahip bir konut arasında 1 milyon TL'ye ulaşan kredi limiti farkı oluşabiliyor.
Bu nedenle konut satın almadan önce taşınmazın enerji sınıfının öğrenilmesi, ihtiyaç duyulacak peşinatın hesaplanması açısından önem taşıyor.
Konut Kredisinde Satış Fiyatı Değil Ekspertiz Değeri Esas Alınıyor
Ev satın almak isteyenlerin dikkat etmesi gereken bir diğer konu ise konutun satış fiyatı ile bankanın belirlediği ekspertiz değeri arasındaki fark.
Bankalar, azami konut kredisi tutarını hesaplarken taşınmazın ekspertiz değerini esas alıyor.
Dolayısıyla satış fiyatı 5 milyon TL olan bir konutun ekspertiz değerinin daha düşük belirlenmesi halinde kullanılabilecek kredi miktarı da azalabiliyor.
Bu durum, alıcının başlangıçta planladığından daha yüksek peşinat ödemesini gerektirebiliyor.
Konut satın almayı düşünen vatandaşların kapora ödemeden önce bankadan kredi ön değerlendirmesi alması ve konutun enerji sınıfını kontrol etmesi önem taşıyor.
Osmaniye'de Konut Alacakları Da İlgilendiriyor
BDDK'nın konut kredilerine ilişkin düzenlemesi, Osmaniye'de ikinci evini satın almak isteyen vatandaşlar açısından da geçerli olacak.
Mevcut bir konutu bulunan ve yeni bir eve taşınmak ya da ikinci bir konut satın almak isteyen kişiler, yeni kredi oranlarından belirlenen şartlar çerçevesinde yararlanabilecek.
Ancak kullanılabilecek kredi miktarı yalnızca konutun değerine bağlı olmayacak. Bankaların gelir değerlendirmesi, kredi faiz oranları, aylık taksit tutarı ve başvuru sahibinin ödeme kapasitesi de kredi onayında etkili olacak.
Bu nedenle azami kredi oranının yükselmesi, başvuru yapan herkesin belirtilen üst limitten kredi kullanabileceği anlamına gelmiyor.
Yeni Düzenleme Konut Fiyatlarını Artıracak Mı?
Konut kredilerindeki kısıtlamanın gevşetilmesi, özellikle mevcut evini satmadan başka bir konuta geçmek isteyen vatandaşların alım kararlarını etkileyebilir.
Daha önce kredi limiti nedeniyle ertelenen bazı konut alımlarının yeniden gündeme gelmesi mümkün görülüyor.
Bununla birlikte düzenlemenin konut satışlarına ve fiyatlarına etkisi, kredi faiz oranları, aylık taksitlerin hane bütçesine uygunluğu ve piyasadaki konut arzı gibi koşullara bağlı olacak.
Bu nedenle kredi limitlerindeki artışın konut fiyatlarında doğrudan ve hızlı bir yükselişe neden olacağına ilişkin kesin bir değerlendirme yapılamıyor.
BDDK'nın düzenlemesiyle ikinci konut alımlarında finansman imkânı genişlerken ev satın alacak vatandaşların kredi koşullarını ve toplam geri ödeme tutarını dikkatle değerlendirmesi gerekiyor.