

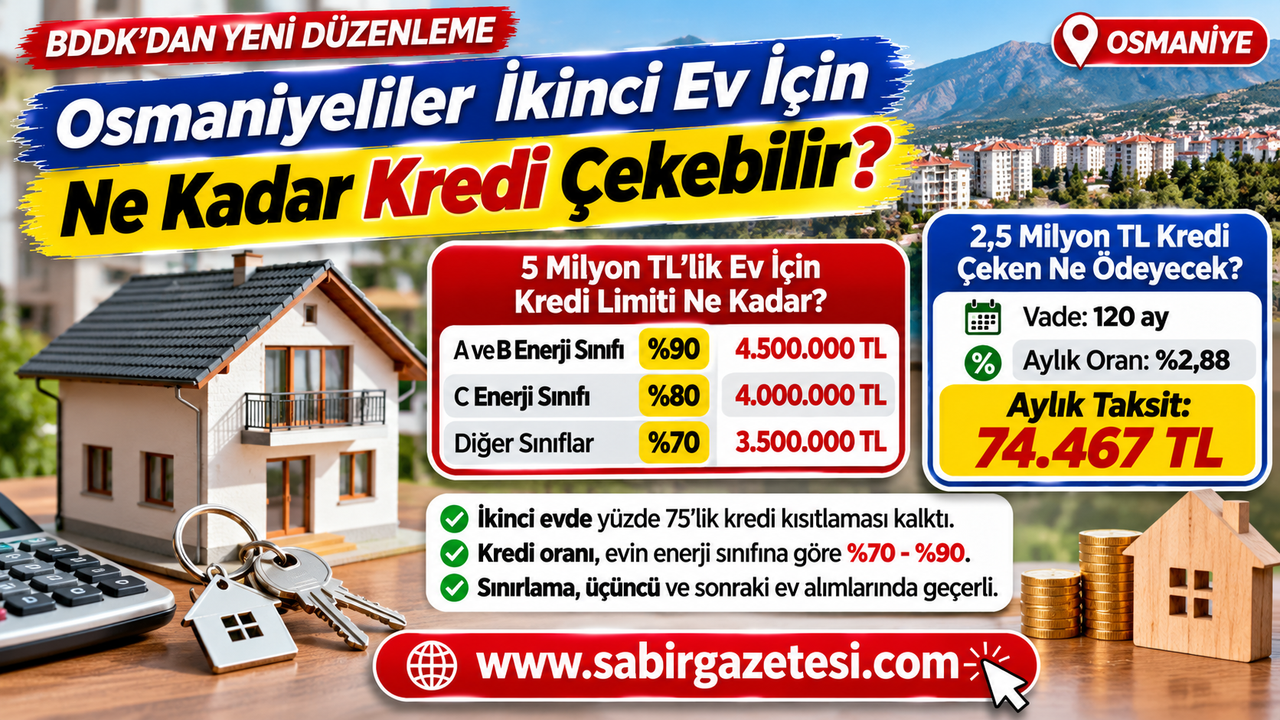
Osmaniye'de ikinci ev satın almak isteyen vatandaşları yakından ilgilendiren konut kredisi düzenlemesi yürürlüğe girdi. Bankacılık Düzenleme ve Denetleme Kurumu (BDDK), daha önce bir konutu bulunan kişilerin ikinci konut alımlarında karşılaştığı yüzde 75'lik kredi sınırlamasını kaldırdı. Yeni düzenlemeyle Osmaniyeliler, satın alacakları konutun ekspertiz değeri ve enerji sınıfına göre yüzde 90'a kadar kredi kullanabilecek. Ancak 2,5 milyon TL ve 4,5 milyon TL tutarındaki kredilerin aylık taksitleri, yüksek finansman maliyetleri nedeniyle dikkat çekiyor.
BDDK'nın 19 Kasım 2026 tarihli ve 11604 sayılı kararıyla konut finansmanında önemli değişiklik yapıldı. Daha önce bir konutu bulunan vatandaşların ikinci ev alımında karşılaştıkları kredi oranı azaltımı kaldırılırken, bu sınırlamanın en az iki konutu bulunanların yeni alımlarında uygulanmasına karar verildi.
Düzenleme, Osmaniye merkez başta olmak üzere Kadirli, Düziçi, Bahçe, Toprakkale, Sumbas ve Hasanbeyli ilçelerinde ikinci konut satın almak isteyen vatandaşları da ilgilendiriyor.
Özellikle peşinat birikimi bulunan ve mevcut evini satmadan ikinci konutunu almak isteyen Osmaniyeliler için daha yüksek tutarda kredi kullanma imkânı doğdu.
Osmaniyeliler İçin İkinci Ev Kredisi Kısıtlaması Kaldırıldı
BDDK'nın önceki uygulamasında kendisinin, eşinin veya 18 yaşından küçük çocuklarının üzerine en az bir konut kayıtlı olan vatandaşların yeni konut alımlarında kullanılabilecek azami kredi oranı yüzde 75 azaltılıyordu.
Örneğin normal şartlarda konut değerinin yüzde 90'ına kadar kredi kullanılabilecek bir ev için ikinci konut alımındaki kredi sınırı yüzde 22,5'e düşüyordu.
Yeni kararla bu uygulama değiştirildi.
Artık hanesinde yalnızca bir konut bulunan vatandaşlar, ikinci evlerini satın alırken normal kredi değer oranlarından yararlanabilecek.
Ancak bu durum, bankaların her başvuru sahibine azami tutarda kredi vermek zorunda olduğu anlamına gelmiyor.
Kredi başvurusunda gelir durumu, kredi notu, mevcut borçlar ve bankanın risk değerlendirmesi belirleyici olmaya devam edecek.
Osmaniyeliler 5 Milyon TL'lik Eve Ne Kadar Kredi Alabilir?
Yeni düzenlemeyle kullanılabilecek konut kredisi tutarı, satın alınacak evin ekspertiz değerine ve Enerji Kimlik Belgesi sınıfına göre hesaplanıyor.
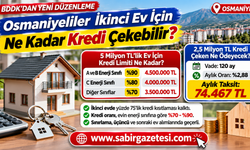
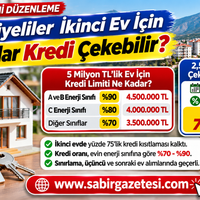
BDDK'nın 29 Ocak 2026 tarihli kredi oranları tablosuna göre ekspertiz değeri 5 milyon TL olan konutlarda azami kredi tutarları şöyle:
| Konutun enerji sınıfı | Kredi oranı | Azami kredi tutarı |
|---|---|---|
| A ve B | %90 | 4.500.000 TL |
| C | %80 | 4.000.000 TL |
| Diğer sınıflar | %70 | 3.500.000 TL |
Buna göre Osmaniye'de 5 milyon TL değerinde A veya B enerji sınıfına sahip ikinci konut satın almak isteyen bir vatandaş, uygun koşullarda 4 milyon 500 bin TL'ye kadar kredi kullanabilecek.
Aynı değerdeki C enerji sınıfındaki bir konutta azami kredi 4 milyon TL, diğer enerji sınıflarında ise 3 milyon 500 bin TL olacak.
Bu oranlar, 5 milyon TL ve altındaki ekspertiz değerine sahip konutlara ilişkin. Daha yüksek değerli konutlarda farklı kredi oranları uygulanıyor.
İkinci Ev İçin Önceden Ne Kadar Kredi Veriliyordu?
Yeni düzenlemenin önemini ortaya koyan örneklerden biri de eski ve yeni kredi sınırları arasındaki fark.
Önceki uygulamada, daha önce bir konutu bulunan vatandaşın 5 milyon TL değerindeki A veya B enerji sınıfında ikinci bir ev satın almak istemesi halinde kullanabileceği kredi 1 milyon 125 bin TL ile sınırlıydı.
Yeni kararla aynı ev için kredi üst sınırı 4 milyon 500 bin TL'ye yükseldi.
Böylece azami kredi miktarında 3 milyon 375 bin TL'lik artış meydana geldi.
Bu gelişme, yüksek peşinat ödeme zorunluluğu nedeniyle ikinci ev satın alamayan vatandaşlar için önemli bir değişiklik anlamına geliyor.
Ancak kredi üst sınırındaki artış, faiz oranlarının düştüğü veya konut fiyatlarının ucuzladığı anlamına gelmiyor.
Osmaniyeliler 2,5 Milyon TL Kredi Çekerse Kaç TL Ödeyecek?
İkinci ev almayı planlayan Osmaniyelilerin en çok araştırdığı konulardan biri, 2 milyon 500 bin TL tutarındaki konut kredisinin aylık taksiti.
Örneğin 5 milyon TL değerinde bir konut satın almak isteyen ve 2 milyon 500 bin TL peşinatı bulunan bir vatandaş, kalan tutar için konut kredisine başvurabilecek.
21 Kasım 2026 tarihli kredi karşılaştırma verilerinde yer alan aylık yüzde 2,88 oranı ve 120 ay vade üzerinden yapılan standart eşit taksitli hesaplamada şu tutarlar ortaya çıkıyor:
| Kredi bilgisi | Hesaplanan tutar |
|---|---|
| Kredi tutarı | 2.500.000 TL |
| Vade | 120 ay |
| Aylık oran | %2,88 |
| Aylık taksit (BSMV hariç) | 74.467 TL |
| Toplam taksit ödemesi (BSMV hariç) | 8.936.096 TL |
| Anapara dışındaki maliyet (BSMV hariç) | 6.436.096 TL |
Bu hesaplamaya göre 2,5 milyon TL kredi kullanan bir vatandaşın aylık standart taksiti yaklaşık 74 bin 467 TL oluyor.
Ancak ikinci ev kredilerinde önemli bir vergi ayrıntısı bulunuyor.
İkinci Ev Kredisinde BSMV Taksitleri Artırabiliyor
İkinci ev almak isteyen Osmaniyelilerin dikkat etmesi gereken konulardan biri Banka ve Sigorta Muameleleri Vergisi (BSMV).
Türkiye İş Bankasının ve Garanti BBVA'nın konut finansmanı açıklamalarına göre kredi kullanıldığı tarihte üzerine kayıtlı konutu bulunan müşterilerin konut kredilerinde faiz üzerinden yüzde 15 BSMV uygulanıyor.
Bu nedenle ilk konut için hesaplanan standart taksit ile ikinci konutun vergi dahil taksiti aynı olmayabiliyor.
Aylık yüzde 2,88 oran üzerinden 2,5 milyon TL kredi için örnek karşılaştırma şöyle:
| Ödeme bilgisi | BSMV hariç | %15 BSMV dahil |
|---|---|---|
| Kredi tutarı | 2.500.000 TL | 2.500.000 TL |
| Vade | 120 ay | 120 ay |
| Aylık taksit | 74.467 TL | 84.493 TL |
| Toplam taksit ödemesi | 8.936.096 TL | 10.139.194 TL |
Buna göre ikinci konut alımında yüzde 15 BSMV uygulanması halinde, aynı oran ve vade üzerinden hesaplanan aylık taksit yaklaşık 84 bin 493 TL'ye ulaşabiliyor.
Bu hesaplama faiz üzerinden BSMV alınması varsayımına dayanıyor. Bankanın sunacağı kesin ödeme planında diğer ücretler ve ürün koşulları da etkili olabilir.
4,5 Milyon TL Konut Kredisi Çeken Kaç TL Ödeyecek?
Osmaniye'de ikinci evini satın almak için yüksek tutarda finansman kullanmak isteyen vatandaşlar açısından 4 milyon 500 bin TL'lik kredi örneği de dikkat çekiyor.
Aylık yüzde 2,88 finansman oranı ve 120 ay vade üzerinden yapılan standart hesaplamaya göre kredi tutarları ve ödeme miktarları şöyle:
| Kredi tutarı | Aylık taksit (BSMV hariç) | Toplam ödeme (BSMV hariç) |
|---|---|---|
| 2.500.000 TL | 74.467 TL | 8.936.096 TL |
| 3.500.000 TL | 104.254 TL | 12.510.535 TL |
| 4.000.000 TL | 119.148 TL | 14.297.754 TL |
| 4.500.000 TL | 134.041 TL | 16.084.974 TL |
Örneğin 4 milyon 500 bin TL kredi kullanılması halinde, BSMV hariç aylık taksit yaklaşık 134 bin 41 TL oluyor.
Aynı krediye yüzde 15 BSMV uygulanması halinde ise aylık taksit yaklaşık 152 bin 88 TL'ye, toplam taksit ödemesi yaklaşık 18 milyon 251 bin TL'ye ulaşabiliyor.
Bu nedenle ikinci konut kredisi almak isteyenlerin yalnızca açıklanan faiz oranını değil, vergi dahil toplam ödeme planını da incelemesi gerekiyor.
Osmaniyeliler Üçüncü Ev İçin Aynı Krediyi Kullanabilir mi?
BDDK'nın 19 Kasım 2026 tarihli kararı, ikinci konut alımlarındaki kredi kısıtlamasını gevşetirken üçüncü ve sonraki konut alımlarında sınırlamayı koruyor.
Kişinin, eşinin veya 18 yaşından küçük çocuklarının adına toplamda en az iki konut bulunması halinde kredi değer oranı yüzde 75 azaltılarak uygulanacak.
Örneğin 5 milyon TL ekspertiz değerine sahip A veya B enerji sınıfındaki üçüncü bir konut için normal kredi üst sınırı 4 milyon 500 bin TL olsa da yüzde 75 azaltımın uygulanmasıyla bu tutar 1 milyon 125 bin TL'ye düşecek.
Dolayısıyla yeni düzenleme ikinci konut alımıyla üçüncü konut alımı arasında önemli bir finansman farkı oluşturuyor.
Hisseli Tapusu Bulunan Osmaniyeliler Yararlanabilecek mi?
BDDK kararında hisseli tapulara ilişkin önemli bir değişiklik de yer aldı.
Yeni uygulamaya göre ikiden fazla konutta hisseli tapu sahibi olanlar hariç olmak üzere, herhangi bir konutun yüzde 50 veya daha az hissesine sahip kişinin bu nitelikteki bir konutu, konut sahipliği değerlendirmesinde dikkate alınmayacak.
Bu durum özellikle miras yoluyla ev hissesi bulunan vatandaşlar açısından önem taşıyor.
Örneğin ailesinden kalan bir konutta yüzde 25 hissesi olan vatandaşın bu konutu, gerekli koşulların karşılanması halinde kredi sınırlandırması hesabında dikkate alınmayabilecek.
Ancak birden fazla hisseli konutun bulunması ve diğer mülkiyet koşulları değerlendirmeyi değiştirebilir.
Bu nedenle başvuru öncesinde tapu kayıtlarının bankayla birlikte incelenmesi gerekiyor.
Depremde Yıkılan Konutlar İçin Önemli Düzenleme
BDDK'nın aldığı kararın Osmaniye açısından dikkat çeken bir başka bölümü de riskli yapı kapsamındaki konutlara ilişkin.
Karara göre 6306 sayılı Kanun kapsamında riskli yapı olarak tespit edilmesi nedeniyle yıkılmış veya hakkında yıkım kararı alınmış konutlardan biri, konut sahipliği değerlendirmesinde dikkate alınmayacak.
6 Şubat 2023 depremlerinden etkilenen Osmaniye'de bu düzenleme bazı vatandaşlar açısından önem taşıyabilir.
Ancak deprem nedeniyle hasar görmüş bütün konutların otomatik olarak kapsam dışında bırakılması söz konusu değil.
İstisnanın uygulanabilmesi için kararda belirtilen yasal riskli yapı ve yıkım koşullarının karşılanması gerekiyor.
İkinci Ev Alacak Osmaniyeliler Nelere Dikkat Etmeli?
İkinci konut kredisi kullanmak isteyen vatandaşların başvurudan önce birçok ayrıntıyı değerlendirmesi gerekiyor.
Öncelikle satın alınacak konutun ekspertiz değeri ve enerji sınıfı öğrenilmeli.
Ardından başvuru sahibinin, eşinin ve 18 yaşından küçük çocuklarının adına kayıtlı konutlar kontrol edilmeli.
Bankaların kredi değerlendirmesinde gelir durumu, kredi notu, mevcut borç yükü ve aylık ödeme kapasitesi de önemli rol oynuyor.
Özellikle 120 ay gibi uzun vadeli kredilerde toplam geri ödeme miktarının, kullanılan ana paranın birkaç katına ulaşabildiği unutulmamalı.
Vatandaşların kredi kullanmadan önce farklı bankalardan teklif alması, vergi dahil taksitleri ve diğer masrafları karşılaştırması önem taşıyor.
Yeni Düzenleme Osmaniye Konut Piyasasını Nasıl Etkileyebilir?
BDDK'nın ikinci ev alımlarına ilişkin kararı, Osmaniye'de konut piyasasını da etkileyebilecek bir gelişme olarak değerlendiriliyor.
Özellikle mevcut konutunu satmadan yeni bir ev satın almak isteyen vatandaşlar açısından daha yüksek tutarda kredi kullanılabilmesi önemli bir avantaj sağlayabilir.
Ancak kredi erişiminin kolaylaşması, konut satışlarının mutlaka artacağı anlamına gelmiyor.
Konut fiyatları, bankaların faiz oranları, vatandaşların gelir düzeyi ve peşinat birikimi talebin oluşmasında belirleyici olacak.
Öte yandan yüksek kredi taksitleri, düzenlemenin sunduğu finansman imkânından yararlanabilecek vatandaş sayısını sınırlayabilir.
Osmaniyeliler İçin Kredi İmkânı Arttı, Maliyetler Yüksek
BDDK'nın yeni kararı, ikinci ev satın almak isteyen Osmaniyelilerin kullanabileceği kredi üst sınırını önemli ölçüde artırdı.
5 milyon TL değerindeki bir konutta enerji sınıfına göre 3,5 milyon TL ile 4,5 milyon TL arasında finansman kullanılabilecek.
Ancak yüksek kredi miktarları, uzun vadede önemli geri ödeme yükü oluşturuyor.
Aylık yüzde 2,88 oranla 2,5 milyon TL kredi için standart taksit yaklaşık 74 bin 467 TL olurken, ikinci konuta ilişkin yüzde 15 BSMV uygulanması halinde bu tutar yaklaşık 84 bin 493 TL'ye çıkabiliyor.
Osmaniye'de ikinci ev sahibi olmak isteyen vatandaşların yeni kredi imkânlarını değerlendirirken peşinat miktarını, aylık ödeme kapasitesini ve vergiler dahil toplam finansman maliyetini birlikte hesaplamaları gerekiyor.