
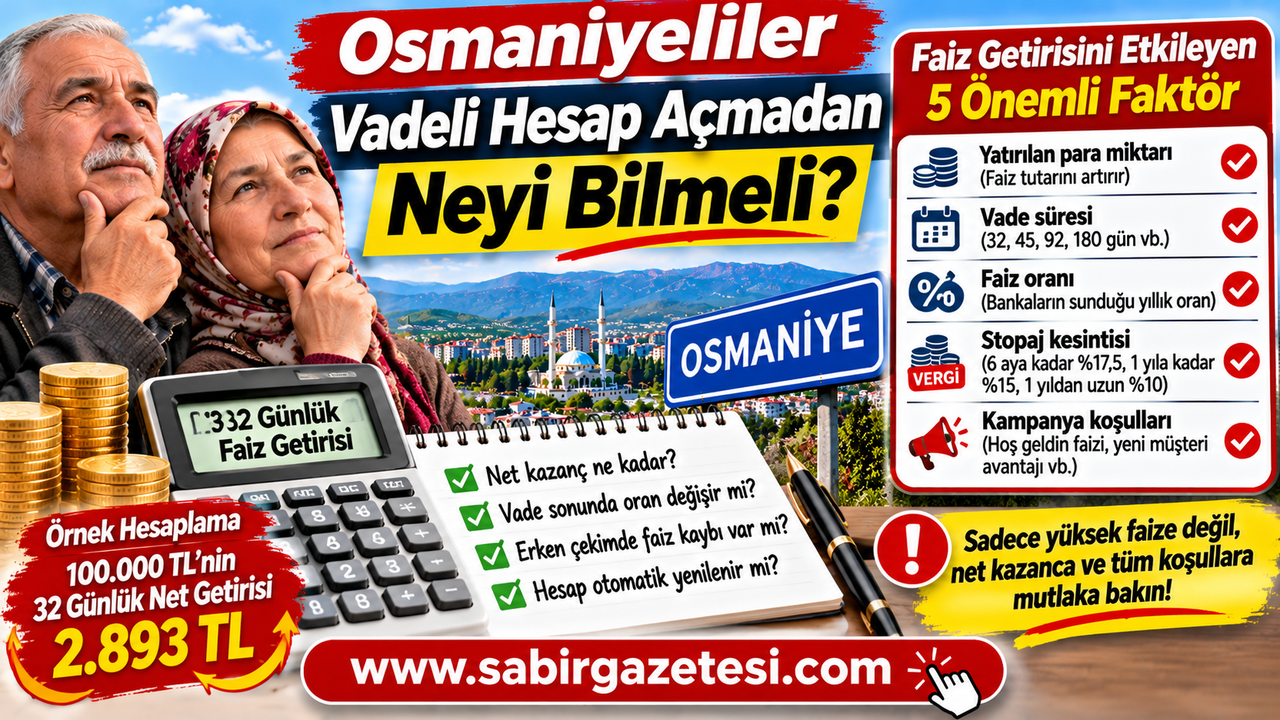
Osmaniye'de birikimlerini bankada değerlendirerek faiz geliri elde etmek isteyen vatandaşları yakından ilgilendiren önemli ayrıntılar bulunuyor. Vadeli mevduat hesabı açarken yalnızca bankanın açıkladığı yüksek faiz oranına bakmak, beklenen kazancın elde edilememesine neden olabiliyor. Yatırılan para miktarı, vade süresi, stopaj kesintisi, kampanya şartları ve hesabın yenilenme koşulları, Osmaniyelilerin elde edeceği net getiriyi doğrudan etkiliyor.
Kasım 2026 döneminde birikimlerini değerlendirmek isteyen vatandaşlar, bankaların vadeli mevduat faizlerini karşılaştırıyor.
Özellikle Osmaniye merkez, Kadirli, Düziçi, Bahçe, Toprakkale, Hasanbeyli ve Sumbas ilçelerinde yaşayan tasarruf sahipleri, 32 günlük vadeli hesapların ne kadar kazandırdığını merak ediyor.
Ancak yüksek faiz oranı açıklayan bir bankanın her zaman en yüksek net kazancı sağlayacağı söylenemiyor.
Bankaların uyguladığı faiz oranları, hesap türüne, müşteri durumuna, vade süresine ve yatırılan tutara göre farklılık gösterebiliyor.
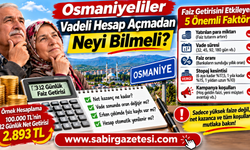
Osmaniyeliler Vadeli Hesap Açmadan Önce Dikkat!
Vadeli mevduat hesabı, vatandaşların belirli miktardaki paralarını bankada belirli bir süre tutmaları karşılığında faiz geliri elde etmelerini sağlayan bankacılık ürünlerinden biri.
Bankalar, tasarruf sahiplerine 32, 45, 92, 180 veya daha uzun vadeli seçenekler sunabiliyor.
Ancak aynı miktarda parayı yatıran iki vatandaşın elde edeceği faiz geliri, seçtikleri bankaya ve vade süresine göre değişebiliyor.
Bunun yanında mevduat faizinden yapılan vergi kesintisi de net kazancı etkiliyor.
Bu nedenle hesap açmadan önce bankanın açıkladığı yıllık brüt faiz oranının yanı sıra vade sonunda hesaba geçecek net tutarın öğrenilmesi gerekiyor.
Vadeli Hesapta Faiz Kazancını Belirleyen 5 Faktör
Vadeli mevduat hesabından elde edilecek getiriyi belirleyen başlıca unsurlar şöyle:
1. Yatırılan ana para
Bankaya yatırılan para miktarı arttıkça, aynı faiz oranı ve vade koşullarında elde edilen faiz tutarı da artıyor.
Ancak bazı bankalar farklı para aralıklarına farklı faiz oranları uygulayabiliyor.
2. Vade süresi
Paranın bankada kaç gün kalacağı, toplam faiz gelirini etkiliyor.
Örneğin 32 günlük hesap ile 92 günlük hesabın getirileri, hem gün sayısı hem de bankanın sunduğu faiz oranı nedeniyle farklı olabiliyor.
3. Yıllık brüt faiz oranı
Bankalar tarafından ilan edilen vadeli mevduat faiz oranları genellikle yıllık brüt oranlar.
Bu nedenle yüzde 40 yıllık faiz sunan bir bankanın 32 günlük vadede yüzde 40 kazanç sağlayacağı düşünülmemeli.
4. Stopaj kesintisi
Mevduat faizinden yapılan vergi kesintisi, vatandaşın eline geçecek net kazancı azaltıyor.
Stopaj oranı, hesabın türüne ve vade süresine göre değişebiliyor.
5. Kampanya ve yenileme koşulları
Bankaların sunduğu hoş geldin faizi veya yeni müşteri kampanyaları belirli sürelerle sınırlı olabiliyor.
İlk vadede yüksek faiz alan bir vatandaşın, sonraki vadede aynı oranı alacağı garanti değil.
2026 Vadeli Hesap Stopaj Oranları Ne Kadar?
Vadeli mevduat hesaplarında dikkat edilmesi gereken en önemli konulardan biri stopaj kesintisi.
9 Temmuz 2025 tarihinden itibaren açılan veya vadesi yenilenen Türk lirası mevduat hesaplarına yönelik düzenleme kapsamında farklı vadelerde farklı stopaj oranları uygulanıyor.
22 Kasım 2026 itibarıyla geçerli genel Türk lirası mevduat stopaj oranları şöyle:
| Vade süresi | Stopaj oranı |
|---|---|
| 6 aya kadar (6 ay dahil) | %17,5 |
| 6 aydan uzun, 1 yıla kadar | %15 |
| 1 yıldan uzun | %10 |
Bu oranlar standart Türk lirası mevduat hesaplarına ilişkin genel uygulamayı gösteriyor. Bazı özel hesap türleri ve geçmişte açılmış hesaplar için farklı vergi koşulları söz konusu olabiliyor.
Özellikle kısa vadeli hesaplarda yüzde 17,5 oranındaki stopaj, brüt faiz kazancının üzerinden kesiliyor.
Stopaj, ana paradan değil, elde edilen faiz gelirinden hesaplanıyor.
100 Bin TL'nin 32 Günlük Faiz Getirisi Ne Kadar?
Osmaniyelilerin en çok merak ettiği sorulardan biri de 100 bin TL'nin 32 günlük vadeli hesapta ne kadar kazandıracağı.
Örnek olarak bir bankanın yıllık brüt yüzde 40 faiz verdiğini varsayalım.
Bu oran, herhangi bir bankanın güncel kampanya teklifi değil, hesaplama amacıyla kullanılan örnek bir oran.
Hesaplama şöyle yapılıyor:
Ana para: 100.000 TL
Yıllık brüt faiz: %40
Vade: 32 gün
Stopaj: %17,5
| Hesaplama | Tutar |
|---|---|
| Ana para | 100.000 TL |
| 32 günlük brüt faiz | 3.506,85 TL |
| Stopaj kesintisi | 613,70 TL |
| Net faiz kazancı | 2.893,15 TL |
| Vade sonu toplam para | 102.893,15 TL |
Bu örnekte vatandaşın 32 gün sonunda elde edeceği net faiz kazancı yaklaşık 2.893 TL oluyor.
Bankanın uyguladığı faiz oranı, faiz işleyen bakiye, gün sayısı ve hesap koşulları değişirse kazanç da değişiyor.
Yüksek Faiz Veren Banka Her Zaman Daha Çok mu Kazandırır?
Bankaların vadeli mevduat kampanyalarında ilan edilen faiz oranları tek başına yeterli bir karşılaştırma ölçütü olmayabiliyor.
Bazı bankalar yüksek faiz oranını yalnızca yeni müşterilere sunuyor.
Bazıları ise kampanya oranını yalnızca bankaya yeni getirilen para için uyguluyor.
Ayrıca belirli hesap türlerinde yatırılan tutarın tamamına değil, yalnızca faiz işlemeye uygun bölümüne faiz verilebiliyor.
Örneğin bir bankanın yüzde 43, diğerinin yüzde 40 yıllık faiz sunduğu varsayılsın.
İlk banka yatırılan tutarın belirli bir bölümünü faizsiz vadesiz hesapta tutma şartı uyguluyorsa toplam net getiri beklenenden düşük olabilir.
Bu nedenle Osmaniyelilerin bankaların faiz oranlarını karşılaştırırken faiz işleyen ana para miktarını da öğrenmeleri gerekiyor.
32 Günlük Vadeli Hesap mı, 92 Günlük Hesap mı?
Vadeli hesap açacak vatandaşların karar vermesi gereken konulardan biri de vade süresi.
32 günlük mevduat, birikimini daha kısa süre içinde yeniden değerlendirmek isteyen vatandaşlar tarafından tercih edilebiliyor.
92 günlük vade ise parayı daha uzun süre kullanmayı planlamayanlar için değerlendirilebilecek seçeneklerden biri.
Ancak uzun vade her zaman daha yüksek faiz oranı anlamına gelmiyor.
Bankaların faiz politikaları nedeniyle bazı dönemlerde kısa vadeli hesaplara daha yüksek oranlar verilebiliyor.
Buna karşılık uzun vadede sabit faizle hesap açılması, vade boyunca uygulanacak faizin önceden bilinmesini sağlayabiliyor.
Kısa vadeli hesabın her yenilemesinde ise o tarihte geçerli faiz oranı uygulanabiliyor.
Bu nedenle yalnızca ilk 32 günlük kazanca bakılarak birkaç aylık toplam getirinin kesin olarak hesaplanması doğru değil.
Vadeli Hesaptan Erken Para Çekilirse Ne Olur?
Vadeli mevduat hesabı açan Osmaniyelilerin dikkat etmesi gereken bir diğer konu, vade dolmadan para çekilmesi.
Geleneksel vadeli mevduat hesaplarında vade bozulduğunda faiz kazancının tamamen veya kısmen kaybedilmesi söz konusu olabiliyor.
Bazı bankalar ise belirli şartlarla kısmi para çekme olanağı sağlayan farklı hesap ürünleri sunuyor.
Ancak bu ürünlerde de uygulanan faiz oranı veya kalan bakiyenin getirisi değişebiliyor.
Özellikle acil ihtiyaçlar için kullanılabilecek birikimin tamamını uzun vadeli hesaba yatırmak, erken para çekme ihtiyacı doğduğunda kazanç kaybına neden olabilir.
Bu nedenle hesap açmadan önce erken kapatma ve kısmi para çekme şartlarının öğrenilmesi önem taşıyor.
Hoş Geldin Faizine Dikkat!
Bankaların yeni müşterilere sunduğu hoş geldin faizleri, zaman zaman standart mevduat faizlerinden daha yüksek olabiliyor.
Ancak bu oranlar çoğunlukla belirli gün sayısı, yeni müşteri olma veya yeni para getirme gibi koşullara bağlanıyor.
Örneğin bir banka ilk 32 gün için avantajlı faiz sunarken ikinci vade döneminde standart faiz oranını uygulayabiliyor.
Bu durumda ilk dönemde elde edilen kazanç ile sonraki dönemlerdeki kazanç aynı olmayabiliyor.
Osmaniyelilerin hesap açmadan önce kampanyanın kaç gün süreceğini, hangi tutarlara uygulanacağını ve kampanya sonrasında faiz oranının nasıl belirleneceğini öğrenmeleri gerekiyor.
Vade Sonunda Hesap Otomatik Yenilenirse Ne Olur?
Vadeli hesaplarda önemli ayrıntılardan biri de vade sonu talimatı.
Bazı hesaplar vade sonunda otomatik olarak yenilenebiliyor.
Ancak hesabın otomatik yenilenmesi, ilk açılışta uygulanan faiz oranının korunacağı anlamına gelmiyor.
Yeni vade döneminde bankanın o gün için geçerli faiz oranı uygulanabiliyor.
Bu nedenle yüksek faizle hesap açan vatandaşların, vade sonunda yeni oranı kontrol etmeleri önem taşıyor.
Aksi hâlde tasarruf sahibi, birikiminin aynı getiriyle değerlendirildiğini düşünürken sonraki dönemde daha düşük kazanç elde edebilir.
Bankadaki Para Devlet Güvencesinde mi?
Vadeli hesap açacak vatandaşların dikkat etmesi gereken bir diğer konu mevduat güvencesi.
Türkiye'de bankalarda bulunan uygun nitelikteki mevduatlar, Tasarruf Mevduatı Sigorta Fonu (TMSF) güvencesi kapsamında bulunuyor.
2026 yılı için mevduat sigorta limiti, her bir kişi ve her bir banka bakımından 1 milyon 200 bin TL olarak uygulanıyor.
Ancak sigorta kapsamı bütün bankacılık ve yatırım ürünleri için aynı değil.
Bu nedenle yüksek tutarda birikimi bulunan Osmaniyelilerin mevduat sigortasının kapsamını, hesap türünü ve bankadaki toplam uygun mevduat tutarını kontrol etmeleri gerekiyor.
Osmaniyeliler Vadeli Hesap Açarken Hangi Belgeleri İncelemeli?
Vadeli mevduat hesabı açmadan önce bankanın sunduğu hesap koşullarının dikkatle okunması gerekiyor.
Özellikle yıllık brüt faiz oranı, vade süresi, stopaj, vade sonu talimatı, kampanya bitiş tarihi ve erken kapatma koşulları önem taşıyor.
Hesap açılışı sırasında bankadan net faiz tutarını gösteren bir hesaplama alınması da karşılaştırma yapılmasını kolaylaştırıyor.
Mobil bankacılık üzerinden hesap açan vatandaşların ise onayladıkları koşulları incelemeleri ve işlem kayıtlarını saklamaları yararlı olabilir.
Osmaniyeliler İçin Vadeli Hesapta En Önemli Ayrıntı
Vadeli mevduat hesabında kazanç, yalnızca bankanın ilan ettiği faiz oranına bağlı değil.
Birikimin miktarı, vade süresi, stopaj oranı ve bankanın kampanya koşulları birlikte değerlendirildiğinde gerçek net getiri ortaya çıkıyor.
Özellikle 32 günlük kısa vadeli hesaplarda yüzde 17,5 stopaj kesintisinin hesaba katılması gerekiyor.
Bunun yanında hoş geldin faizinin ne zaman sona ereceği, vade sonunda hangi oranın uygulanacağı ve paranın erken çekilmesi durumunda kazancın nasıl etkileneceği de önem taşıyor.
Osmaniye merkez ve ilçelerinde birikimlerini bankada değerlendirmek isteyen vatandaşların, hesap açmadan önce bankaların net getiri tablolarını karşılaştırmaları ve kendi ihtiyaçlarına uygun vade süresini belirlemeleri öneriliyor.
Vadeli hesapta önemli olan yalnızca yüksek faiz oranı değil, vade sonunda vatandaşın hesabına geçecek gerçek net kazançtır.
Not: Örnek faiz hesabı bilgilendirme amaçlıdır. Belirtilen yüzde 40 oranı güncel bir banka teklifi değildir. Mevduat faizleri bankalara ve dönemlere göre değişebilir.