




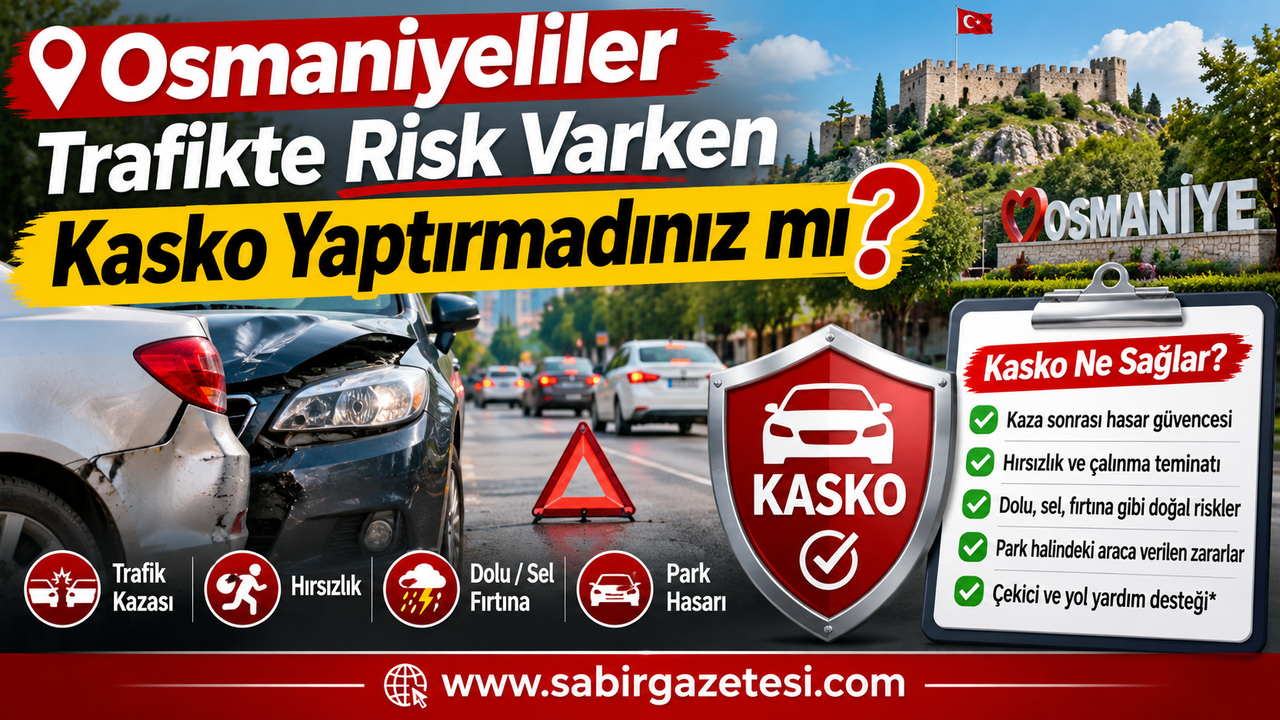
Trafikte her gün yaşanan kazalar, park halindeki araçlara verilen zararlar, dikkatsiz sürücüler ve beklenmedik hava koşulları, otomobil sahiplerini ciddi maddi risklerle karşı karşıya bırakıyor. Araç fiyatlarının ve onarım giderlerinin önemli tutarlara ulaşabildiği günümüzde, sürücülerin araçlarını nasıl güvence altına aldıkları da büyük önem taşıyor. Peki Osmaniyeliler, trafikte bu kadar risk varken siz hâlâ kasko yaptırmadınız mı?
Osmaniye merkez, Kadirli, Düziçi, Bahçe, Toprakkale, Sumbas ve Hasanbeyli ilçelerinde otomobil kullanan vatandaşlar için kasko sigortası, olası kazalar ve beklenmedik maddi zararlar karşısında değerlendirilebilecek önemli güvencelerden biri.
Birçok araç sahibi, zorunlu trafik sigortasının otomobilinde meydana gelen bütün zararları karşılayacağını düşünüyor. Ancak trafik sigortası ile kasko sigortası farklı amaçlara hizmet ediyor.
Özellikle sürücünün kendi kusuruyla meydana gelen bir kazada, araçta oluşan hasarın onarım bedeli ciddi bir ekonomik yük oluşturabiliyor.
Trafikte Bu Kadar Risk Varken Aracınız Güvende mi?
Trafik kurallarına uymak, dikkatli araç kullanmak ve hız sınırlarını aşmamak kazaların önlenmesinde büyük önem taşıyor.
Ancak bütün önlemler alınsa bile trafikte yaşanabilecek riskler tamamen ortadan kalkmıyor.
Bir başka sürücünün dikkatsizliği, ani fren, hatalı sollama, kavşaklarda yaşanan çarpışmalar veya beklenmedik yol koşulları nedeniyle maddi hasarlı kazalar meydana gelebiliyor.
Üstelik otomobiller yalnızca hareket halindeyken değil, park edildikleri sırada da zarar görebiliyor.
Bu nedenle araç sahiplerinin yalnızca güvenli sürüş alışkanlıklarına değil, olası hasarların mali sonuçlarına karşı hazırlıklı olmaya da önem vermesi gerekiyor.
Kasko sigortası, poliçede belirtilen risklerin gerçekleşmesi halinde bu mali yükü azaltmaya yardımcı olabiliyor.
Osmaniyeliler İçin Kasko Neden Önemli?
Osmaniye'de yaşayan birçok vatandaş, günlük ulaşımını özel otomobiliyle gerçekleştiriyor.
İşe gitmek, çocukları okula götürmek, alışveriş yapmak veya ilçeler arasında seyahat etmek için kullanılan araçlar, ailelerin önemli maddi varlıkları arasında bulunuyor.
Özellikle Osmaniye-Adana, Osmaniye-Gaziantep, Osmaniye-Hatay ve Osmaniye-Kahramanmaraş güzergâhlarında seyahat eden sürücüler açısından trafik güvenliği önem taşıyor.
Bir trafik kazasının ardından kaporta, tampon, far, cam veya mekanik parçalarda onarım gerekebiliyor.
Yeni nesil otomobillerde bulunan kamera, radar ve diğer elektronik sistemler de bazı hasarların onarım maliyetlerini artırabiliyor.
Kasko bulunmayan ve zararı başka bir sorumludan tazmin edemeyen araç sahipleri, bu masrafları kendi bütçelerinden karşılamak zorunda kalabiliyor.
Bu nedenle Osmaniyelilerin araçlarını güvence altına almak için kasko seçeneklerini değerlendirmesi önem taşıyor.
Trafik Sigortası Varken Kasko Yaptırmak Gerekir mi?
Araç sahiplerinin en çok merak ettiği konulardan biri, zorunlu trafik sigortasının kasko yerine geçip geçmediği.
Zorunlu trafik sigortası, araç sahibinin üçüncü kişilere verdiği ve hukuken sorumlu olduğu zararları, sigorta limitleri içerisinde karşılıyor.
Kasko sigortası ise sigortalı aracın kendisinde meydana gelen ve poliçede güvence altına alınan maddi zararları karşılamayı amaçlıyor.
Örneğin bir sürücü otomobilini kendi hatasıyla yol kenarındaki bir duvara çarptığında, kendi aracındaki hasarı zorunlu trafik sigortasından karşılayamıyor.
Ancak uygun kasko teminatı bulunuyorsa onarım giderleri poliçe şartlarına göre karşılanabiliyor.
Bu nedenle iki sigorta türü birbirinin alternatifi değil, farklı riskler için kullanılan güvenceler olarak değerlendiriliyor.
Bir Anlık Dikkatsizlik Büyük Masrafa Yol Açabilir
Trafikte meydana gelen küçük bir çarpışma bile araç sahibinin beklediğinden daha yüksek onarım giderlerine neden olabiliyor.
Özellikle far, tampon, kaput, radyatör ve elektronik donanımlarda meydana gelen zararlar, aracın modeline göre önemli maliyetler oluşturabiliyor.
Bazı kazalarda yalnızca dış yüzeyde görülen hasar bulunurken bazılarında aracın mekanik sistemlerinin de zarar görmesi mümkün.
Hasarın büyüklüğü arttıkça aracın uzun süre serviste kalması da söz konusu olabiliyor.
Kasko sigortası, güvence kapsamındaki olaylarda belirlenen şartlara göre onarım veya tazminat imkânı sağlayabiliyor.
Ancak poliçede muafiyet bulunması veya hasarın kapsam dışında kalması halinde araç sahibinin belirli maliyetleri üstlenmesi gerekebiliyor.
Park Halindeki Aracınıza Çarpılırsa Ne Olacak?
Trafikte karşılaşılan risklerden biri de park halindeki otomobillere verilen zararlar.
Araçlar evlerin önünde, otoparklarda veya alışveriş alanlarında park halindeyken başka araçlar tarafından hasara uğratılabiliyor.
Hasara neden olan sürücünün belirlenmesi ve sorumluluğunun bulunması durumunda, zarar karşı tarafın trafik sigortası kapsamında değerlendirilebiliyor.
Ancak sorumlu kişinin tespit edilememesi gibi durumlarda, araç sahibinin kendi kasko poliçesi önem kazanabiliyor.
Bu noktada poliçenin kapsamı ve hasarın nasıl meydana geldiği belirleyici oluyor.
Her park hasarının koşulsuz şekilde karşılanacağı düşünülmemeli.
Osmaniye'de Dolu, Sel ve Fırtına Riskine Dikkat
Araç sahipleri için riskler yalnızca trafik kazalarıyla sınırlı değil.
Şiddetli yağış, sel, su baskını, dolu, fırtına ve deprem gibi doğal olaylar da otomobillerde ciddi hasarlara neden olabiliyor.
Bu tür zararlar karşısında kasko sigortasının kapsamı önem taşıyor.
Ancak her kasko poliçesinde bütün doğal afet teminatları bulunmayabiliyor.
Kara Araçları Kasko Sigortası Genel Şartları kapsamında sel, su baskını, dolu, fırtına ve deprem gibi riskler ek sözleşmeyle güvence altına alınabiliyor.
Bu nedenle Osmaniyelilerin kasko yaptırmadan önce doğal afet teminatlarının poliçeye dahil edilip edilmediğini kontrol etmeleri gerekiyor.
Kasko Sigortası Hangi Hasarları Karşılıyor?
Kasko poliçesinin türüne göre farklı riskler güvence altına alınabiliyor.
Temel riskler arasında araçların çarpışması, sabit veya hareketli cisimlere çarpması, devrilmesi, düşmesi, yanması ve çalınması gibi olaylar bulunuyor.
Bunun yanında üçüncü kişilerin belirli kötü niyetli hareketleri nedeniyle meydana gelen zararlar da temel riskler arasında yer alıyor.
Sel, dolu, deprem ve diğer bazı doğal olaylar ise ek teminatlarla kapsam içine alınabiliyor.
Kasko ürünleri genel olarak dar kasko, kasko, genişletilmiş kasko ve tam kasko şeklinde sınıflandırılıyor.
Bu ürünlerin teminat kapsamları birbirinden farklı olabildiğinden, araç sahiplerinin poliçe içerisindeki güvenceleri ayrıntılı biçimde incelemesi gerekiyor.
Kasko Fiyatları Neden Farklı?
Kasko sigortasında bütün araçlar için geçerli tek bir fiyat bulunmuyor.
Sigorta şirketleri, prim hesaplamasında farklı risk unsurlarını değerlendiriyor.
Aracın marka ve modeli, üretim yılı, piyasa değeri, kullanım şekli ve geçmiş hasar bilgileri fiyatı etkileyebiliyor.
Ayrıca tercih edilen teminatlar, onarım servisleri, muafiyetler ve ek hizmetler de poliçe bedelinin değişmesine neden olabiliyor.
Bu nedenle aynı otomobil için farklı sigorta şirketlerinden farklı teklifler alınabiliyor.
Osmaniyelilerin yalnızca prim tutarlarını değil, poliçelerde sunulan güvenceleri de karşılaştırmaları yararlı olabilir.
Ucuz Kasko Her Zaman Avantajlı mı?
Kasko yaptırırken en düşük fiyatlı poliçeyi seçmek, her zaman en kapsamlı korumayı sağlamak anlamına gelmiyor.
Bazı poliçelerde doğal afet teminatları bulunmayabiliyor.
Bazılarında ise onarım yapılabilecek servisler sınırlandırılabiliyor veya belirli hasarlarda araç sahibinin ödeme yapmasını gerektiren muafiyetler yer alabiliyor.
Örneğin iki sigorta şirketi aynı araç için farklı fiyatlar sunabilir. Ancak tekliflerden biri sel ve dolu teminatını içerirken diğeri bu riskleri kapsam dışında bırakabilir.
Bu nedenle kasko seçiminde fiyat kadar teminat içeriği de önem taşıyor.
Araç sahiplerinin poliçenin hangi hasarlarda ödeme yapacağını ve hangi durumları kapsam dışında bıraktığını öğrenmeleri gerekiyor.
Çekici ve İkame Araç Hizmeti Neden Önemli?
Kasko poliçelerinde sunulabilen ek hizmetler, trafik kazası sonrasında araç sahiplerine kolaylık sağlayabiliyor.
Bunlardan biri çekici ve yol yardım hizmeti.
Aracın arızalanması veya kaza nedeniyle hareket edememesi halinde, poliçenin koşullarına göre çekici desteğinden yararlanmak mümkün olabiliyor.
Bir diğer hizmet ise ikame araç uygulaması.
Teminat kapsamındaki bir hasar nedeniyle otomobilin serviste kalması durumunda belirlenen süre için geçici araç sağlanabiliyor.
Ancak bu hizmetlerin kapsamı, kullanım süresi, mesafe sınırı ve diğer şartları sigorta şirketine göre farklılık gösterebiliyor.
Özellikle uzun yolculuk yapan Osmaniyelilerin bu ayrıntılara dikkat etmeleri önem taşıyor.
Araç Çalınırsa Kasko Ödeme Yapar mı?
Kasko sigortasının temel riskleri arasında aracın veya araç parçalarının çalınması da bulunuyor.
Bununla birlikte hırsızlık olayının nasıl gerçekleştiği, poliçedeki özel şartlar ve sigorta genel hükümleri hasar değerlendirmesinde belirleyici olabiliyor.
Özellikle anahtar kaybı, araçta bulunan aksesuarlar veya sonradan takılan parçalarla ilgili farklı uygulamalar bulunabiliyor.
Bu nedenle hırsızlık teminatının kapsamının önceden öğrenilmesi gerekiyor.
Kasko Yaptırmayan Sürücüler Hangi Masraflarla Karşılaşabilir?
Kasko sigortası bulunmayan bir sürücü, kendi kusuruyla meydana gelen ve başka bir taraftan tazmin edemediği hasarlarda onarım bedelini kendi imkânlarıyla karşılamak zorunda kalabiliyor.
Özellikle ciddi kazalarda kaporta, boya, mekanik parça, elektronik donanım ve işçilik giderleri önemli tutarlara ulaşabiliyor.
Araçta ağır hasar meydana gelmesi halinde, onarımın ekonomik olup olmadığı da gündeme gelebiliyor.
Kasko sigortası ise güvence kapsamındaki durumlarda bu maddi sonuçlara karşı koruma sağlayabiliyor.
Ancak her hasarın tamamının ödeneceği veya bütün masrafların otomatik olarak karşılanacağı düşünülmemeli.
Kasko Yaptırmak Zorunlu mu?
Türkiye'de kasko sigortası isteğe bağlı bir sigorta türü.
Araç sahipleri için yasal olarak zorunlu olan sigorta, trafik sigortası.
Kasko yaptırıp yaptırmamak ise araç sahibinin tercihine bağlı.
Bununla birlikte aracın değeri, kullanım sıklığı ve olası bir kazanın maddi sonuçları değerlendirildiğinde, kasko önemli bir güvence seçeneği oluşturabiliyor.
Özellikle beklenmedik onarım giderlerini karşılamakta zorlanabilecek vatandaşların bu ihtimali dikkate almaları gerekiyor.
Osmaniyeliler Kaza Sonrasında Ne Yapmalı?
Trafik kazası meydana geldiğinde öncelikle can güvenliğinin sağlanması gerekiyor.
Yaralanma bulunması halinde acil yardım ekiplerine haber verilmeli ve gerekli güvenlik önlemleri alınmalı.
Olayın özelliklerine göre kaza tespit tutanağı düzenlenmesi, hasarın fotoğraflanması ve gerekli belgelerin hazırlanması önem taşıyor.
Kasko sigortası genel şartlarına göre sigortalının, hasarı öğrendiği tarihten itibaren en geç beş iş günü içerisinde sigorta şirketine bildirimde bulunma yükümlülüğü bulunuyor.
Sigorta şirketinin istediği belgeler tamamlandıktan sonra hasar değerlendirme süreci yürütülüyor.
Onarım işlemleri ve tazminat ödemeleri poliçe hükümlerine göre belirleniyor.
Trafikte Dikkatli Olmak Tek Başına Yeterli mi?
Trafik güvenliğinin temelinde kurallara uymak, hız sınırlarını aşmamak ve dikkatli araç kullanmak bulunuyor.
Ancak bir sürücünün bütün kurallara uyması, başka sürücülerin neden olabileceği kazaları veya beklenmedik olayları tamamen önlemiyor.
Kasko sigortası kazaları engelleyen bir uygulama değil, belirli zararlar karşısında maddi güvence sağlayan bir sigorta ürünü.
Bu nedenle araç sahiplerinin güvenli sürüş alışkanlıklarını sürdürürken mevcut sigorta güvencelerini de değerlendirmeleri önem taşıyor.
Osmaniyeliler, Trafikte Bu Kadar Risk Varken Siz Hâlâ Kasko Yaptırmadınız mı?
Bir otomobil, birçok aile için uzun yılların birikimiyle satın alınan önemli bir maddi varlık.
Günlük yaşamda kullanılan araçların kazalar, hırsızlık ve diğer beklenmedik olaylar nedeniyle zarar görmesi ise ciddi ekonomik sonuçlar doğurabiliyor.
Kasko sigortası, güvence kapsamına alınan risklerin gerçekleşmesi durumunda araç sahibinin mali kayıplarını azaltmaya yardımcı olabiliyor.
Peki Osmaniyeliler, trafikte bu kadar risk varken siz hâlâ kasko yaptırmadınız mı?
Bu sorunun yanıtını değerlendirirken önemli olan yalnızca bir sigorta poliçesine sahip olmak değil, aracın değerine, kullanım koşullarına ve bütçeye uygun güvenceyi seçmek.
Çünkü kazanın ne zaman yaşanacağı önceden bilinmese de olası maddi zararlar karşısında hazırlıklı olmak mümkün.