


Kasım 2026 itibarıyla bankaların vadeli mevduat faiz oranları yeniden gündeme geldi. Birikimlerini kısa vadede değerlendirmek isteyen Osmaniyeliler, özellikle 1 milyon TL'nin 32 günlük faiz getirisini araştırıyor. Bankaların sunduğu kampanyalı faiz oranlarına göre 1 milyon TL'nin tahmini net kazancı 30 bin TL'yi aşabiliyor. Ancak aynı tutarı farklı bankalara yatıran vatandaşların elde edeceği gelir, hesap türüne ve kampanya koşullarına göre önemli ölçüde değişiyor.
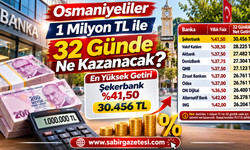
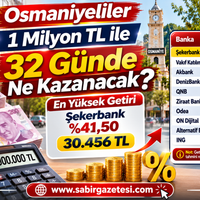
18 Kasım 2026 tarihli banka karşılaştırmalarına göre 1 milyon TL'nin 32 günlük tahmini net getirisi 21 bin 179 TL ile 30 bin 456 TL arasında değişiyor.
Osmaniye merkez, Kadirli, Düziçi, Toprakkale, Bahçe, Sumbas ve Hasanbeyli ilçelerinde yaşayan vatandaşlar açısından da önem taşıyan mevduat kampanyalarında yalnızca açıklanan faiz oranına değil, paranın ne kadarına faiz işletildiğine ve uygulanacak vergi kesintilerine de dikkat edilmesi gerekiyor.
Osmaniyeliler 1 Milyon TL'ye 32 Günde Ne Kadar Kazanabilir?
Bankaların Kasım 2026 dönemindeki kampanyalı mevduat hesaplarında yıllık faiz oranları ve tahmini getiriler farklılık gösteriyor.
Bazı bankalar yeni müşterilerine özel yüksek faiz oranları sunarken, bazıları mevcut müşteriler için farklı oranlar uyguluyor.
Ayrıca günlük faiz işleyen hesaplar ile klasik vadeli mevduat hesaplarının kazanç hesaplama yöntemleri arasında da farklılıklar bulunabiliyor.
Bu nedenle bir bankanın daha yüksek yıllık faiz oranı açıklaması, her zaman müşterinin daha fazla net kazanç elde edeceği anlamına gelmiyor.
1 Milyon TL'nin 32 Günlük Faiz Getirisi: Banka Banka Liste
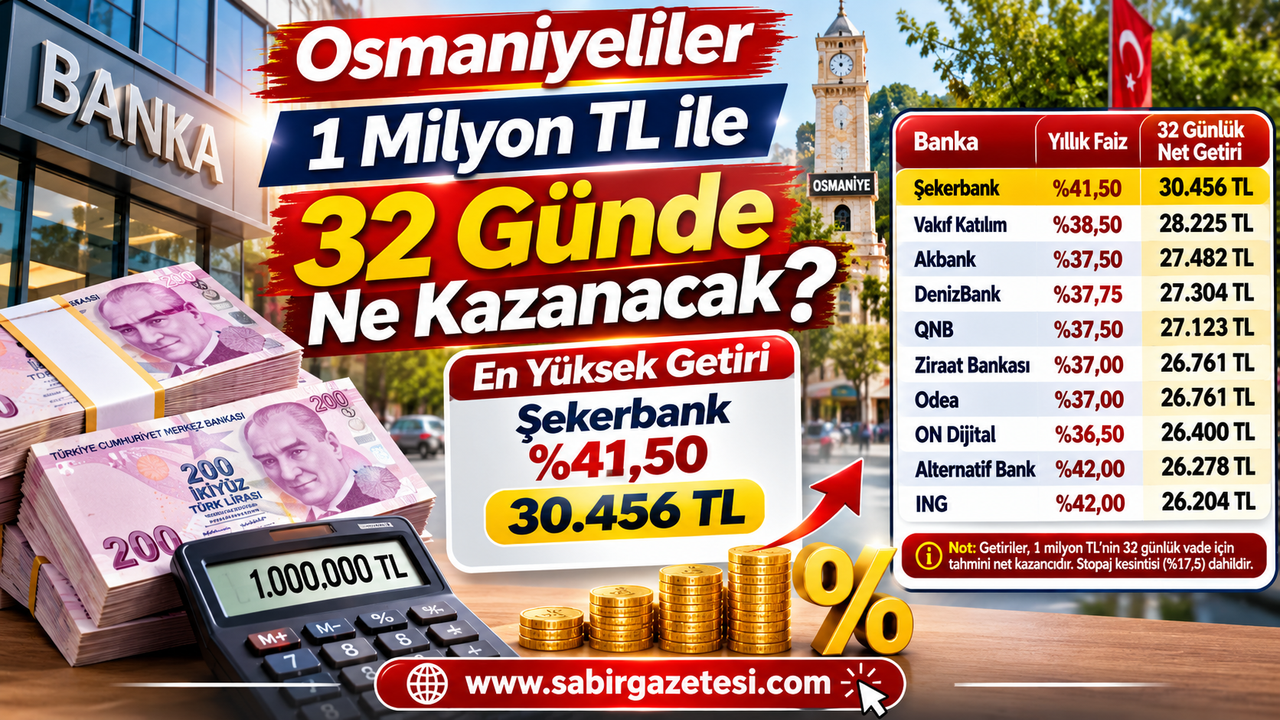
18 Kasım 2026 tarihinde yayımlanan karşılaştırmada, 1 milyon TL tutarındaki birikimin 32 günlük vade sonundaki tahmini net kazançları şöyle sıralandı:
| Banka | Yıllık oran | Tahmini net getiri |
|---|---|---|
| Şekerbank | %41,50 | 30.456 TL |
| Vakıf Katılım | %38,50 | 28.225 TL |
| Akbank | %37,50 | 27.482 TL |
| DenizBank | %37,75 | 27.304 TL |
| QNB | %37,50 | 27.123 TL |
| Ziraat Bankası | %37,00 | 26.761 TL |
| Odea | %37,00 | 26.761 TL |
| ON Dijital | %36,50 | 26.400 TL |
| Alternatif Bank | %42,00 | 26.278 TL |
| ING | %42,00 | 26.204 TL |
| Anadolubank | %43,00 | 26.838 TL |
| Yapı Kredi | %39,75 | 25.656 TL |
| İş Bankası | %35,25 | 25.495 TL |
| Fibabanka | %42,00 | 25.434 TL |
| Halkbank | %35,00 | 25.315 TL |
| TEB | %40,50 | 25.255 TL |
| Ziraat Katılım | %36,00 | 21.179 TL |
Önemli not: Tablodaki tutarlar, yayımlanan karşılaştırmadan aktarılan tahmini kazançlardır. Bankaların bütün müşterilere sunduğu kesin faiz teklifleri değildir. Bazı rakamlar, belirtilen faiz oranının 1 milyon TL'nin tamamına 32 gün boyunca uygulanmasıyla elde edilen standart hesaplama sonucu ile örtüşmemektedir. Bu durum hesap türü, faiz işletilmeyen bakiye veya kullanılan hesaplama varsayımlarından kaynaklanabilir. Bu nedenle bankaların güncel teklifleriyle ayrıca karşılaştırılmalıdır.
Şekerbank'ta 1 Milyon TL'nin Getirisi 30 Bin TL'yi Aşıyor
Kasım 2026 tarihli karşılaştırma listesinde Şekerbank, yüzde 41,50 olarak belirtilen yıllık faiz oranı ve 30 bin 456 TL tahmini net kazançla dikkat çekiyor.
Ancak bu tutarın elde edilebilmesi için bankanın hesap türüne, faiz işletilen anaparaya ve kampanya koşullarına bakılması gerekiyor.
Örneğin 1 milyon TL'nin tamamına yıllık yüzde 41,50 oranında, 365 gün esasına göre 32 günlük faiz işletilmesi ve yüzde 17,5 stopaj uygulanması halinde matematiksel net kazanç yaklaşık 30 bin 016 TL oluyor.
Bu nedenle karşılaştırmada belirtilen 30 bin 456 TL ile standart hesaplama arasındaki farkın, ilgili bankanın güncel ödeme planından kontrol edilmesi önem taşıyor.
Osmaniyelilerin mevduat hesabı açmadan önce bankadan net vade sonu tutarını gösteren hesaplama sonucunu almaları öneriliyor.
En Yüksek Faiz Oranı En Fazla Kazanç Anlamına Gelmiyor
Banka karşılaştırmasında dikkat çeken ayrıntılardan biri, yıllık faiz oranı ile net kazanç arasındaki farklılık oldu.
Örneğin Anadolubank için yıllık yüzde 43 faiz oranı açıklanırken tahmini net kazanç 26 bin 838 TL olarak gösteriliyor.
Şekerbank için ise yüzde 41,50 faiz oranına karşılık 30 bin 456 TL net kazanç belirtiliyor.
Bu farklılık, bazı hesaplarda toplam bakiyenin tamamına faiz işletilmemesi gibi ürün koşullarının önemini gündeme getiriyor.
ING, Anadolubank ve bazı diğer bankaların günlük getirili hesaplarında, mevduatın belirli bir bölümünün vadesiz veya faiz işletilmeyen bakiye olarak tutulması gerekebiliyor.
Bu durumda hesapta 1 milyon TL bulunmasına rağmen faiz yalnızca belirli bir tutar üzerinden hesaplanıyor.
Dolayısıyla tüketicilerin yalnızca yıllık faiz oranına göre karar vermek yerine net kazancı değerlendirmesi gerekiyor.
1 Milyon TL'ye Yüzde 40 Faiz Verilirse Ne Kadar Kazandırır?
Mevduat getirisinin hesaplanmasında anapara, yıllık faiz oranı, vade süresi ve stopaj kesintisi dikkate alınıyor.
Örneğin 1 milyon TL'nin tamamına yıllık yüzde 40 faiz uygulandığını varsayalım.
32 günlük vade için hesaplama şu şekilde yapılıyor:
-
Anapara: 1.000.000 TL
-
Yıllık faiz: %40
-
Vade süresi: 32 gün
-
Brüt faiz kazancı: 35.068,49 TL
-
Stopaj oranı: %17,5
-
Stopaj kesintisi: 6.136,99 TL
-
Net faiz getirisi: 28.931,51 TL
Bu durumda 32 günlük vadenin sonunda toplam hesap bakiyesi yaklaşık 1.028.931,51 TL oluyor.
Hesaplama, 365 günlük yıl esasına ve anaparanın tamamına faiz işletildiği varsayımına dayanıyor. Faizsiz bırakılan bakiye, farklı valör uygulaması veya ek hesap koşulları bulunması durumunda sonuç değişebiliyor.
Kasım 2026 Mevduat Faizinde Stopaj Ne Kadar?
Vadeli mevduat hesabı açmayı düşünen Osmaniyelilerin dikkat etmesi gereken konulardan biri de stopaj vergisi.
Kasım 2026 döneminde Türk lirası mevduat hesaplarında vade süresine göre farklı stopaj oranları uygulanıyor.
Vadesiz ve 6 aya kadar vadeli TL mevduat hesaplarında faiz kazancı üzerinden yüzde 17,5 stopaj kesintisi yapılıyor.
Altı aydan uzun ve bir yıla kadar vadeli hesaplarda yüzde 15, bir yıldan uzun vadeli hesaplarda ise yüzde 10 stopaj uygulanıyor.
Stopaj kesintisi anaparadan değil, elde edilen faiz gelirinden yapılıyor.
Bu nedenle bankaların açıkladığı brüt kazanç ile müşterinin hesabına geçen net kazanç birbirinden farklı olabiliyor.
Vadesiz Bakiye Şartı Kazancı Nasıl Etkiliyor?
Mevduat faizlerinde ortaya çıkan önemli farklılıklardan biri de zorunlu vadesiz bakiye uygulaması.
Bazı bankalar yüksek faiz oranı sunarken müşterinin yatırdığı paranın bir bölümüne faiz işletmiyor.
Örneğin bir vatandaşın hesabında 1 milyon TL bulunduğunu, ancak bankanın 100 bin TL'yi faiz işletilmeyen bakiye olarak ayırdığını düşünelim.
Bu durumda yalnızca 900 bin TL faiz kazandırıyor.
Yıllık yüzde 42 faiz oranının 32 gün boyunca 900 bin TL'ye uygulanması ve yüzde 17,5 stopaj düşülmesi halinde net kazanç yaklaşık 27 bin 341 TL oluyor.
Aynı oran 1 milyon TL'nin tamamına uygulansaydı net kazanç yaklaşık 30 bin 378 TL'ye ulaşacaktı.
Bu örnek, faiz oranı aynı olsa bile hesapta faiz işletilmeyen tutarın kazancı nasıl etkileyebildiğini gösteriyor.
Yeni Müşterilere Özel Faiz Kampanyalarına Dikkat
Kasım ayında bankaların sunduğu yüksek mevduat faizlerinin bir bölümü, ilk kez hesap açan müşterilere yönelik kampanyalardan oluşuyor.
Bankalar yeni müşterilere belirli bir süre boyunca avantajlı faiz oranları sunabiliyor.
Ancak kampanyalı sürenin tamamlanmasının ardından uygulanacak faiz oranı değişebiliyor.
Bazı bankalarda yüksek faizden yararlanabilmek için mobil uygulama üzerinden müşteri olunması, belirli tutarın üzerinde mevduat bulundurulması veya farklı bankacılık ürünlerinin kullanılması gibi koşullar bulunabiliyor.
Bu nedenle Osmaniyelilerin kampanyalı hesap açmadan önce hoş geldin faizinin kaç gün geçerli olduğunu ve kampanya bitiminde hangi oranın uygulanacağını öğrenmeleri önem taşıyor.
Katılım Bankalarında Getiri Nasıl Hesaplanıyor?
Karşılaştırma listesinde Vakıf Katılım ve Ziraat Katılım gibi katılım bankaları da bulunuyor.
Katılım bankalarında geleneksel faizli mevduat hesaplarından farklı olarak katılma hesapları üzerinden kâr paylaşımına dayalı bir model uygulanıyor.
Bu nedenle tabloda katılım bankaları için gösterilen oranların, klasik mevduat faiz oranlarıyla aynı hukuki ve finansal yapıda olmadığı dikkate alınmalı.
Kâr payı getirileri, ilgili hesapların koşullarına ve gerçekleşen dağıtım sonuçlarına göre farklılaşabiliyor.
Katılım hesabı açmayı düşünen vatandaşların açıklanan tahmini getirinin niteliğini ve vade sonunda uygulanacak koşulları bankadan öğrenmeleri gerekiyor.
Osmaniyeliler Banka Seçerken Nelere Dikkat Etmeli?
Osmaniye'de birikimlerini vadeli mevduat hesaplarında değerlendirmeyi düşünen vatandaşlar için faiz oranı tek başına yeterli bir karşılaştırma ölçütü oluşturmuyor.
Mevduat hesabı açılmadan önce şu konuların incelenmesi önem taşıyor:
-
Bankanın sunduğu yıllık faiz oranının güncelliği.
-
Faizin anaparanın tamamına mı, belirli bölümüne mi uygulandığı.
-
Mevduatın kaç gün boyunca aynı oranla değerlendirileceği.
-
Hesapta vadesiz bakiye bulundurma şartı olup olmadığı.
-
Yeni müşteri ve mevcut müşteri faizlerinin farklı olup olmadığı.
-
Vade sonunda uygulanacak stopaj kesintisi.
-
Vadesinden önce para çekilmesi durumunda kazancın nasıl etkileneceği.
-
Bankanın sunduğu net vade sonu kazancı.
Bu ayrıntılar incelendiğinde yalnızca reklam edilen yüksek faiz oranına değil, müşterinin gerçekten elde edeceği net getiriye göre karşılaştırma yapılabiliyor.
1 Milyon TL'nin Faiz Geliri Enflasyona Karşı Yeterli mi?
Mevduat hesaplarında yüksek nominal faiz kazancı elde edilmesi, birikimin satın alma gücünün aynı oranda arttığı anlamına gelmiyor.
Vatandaşların elde ettikleri faiz gelirini değerlendirirken enflasyonun etkisini de dikkate almaları gerekiyor.
Örneğin 1 milyon TL'nin 32 günde yaklaşık 29 bin TL net faiz kazandırması, kısa vadede parasal bir gelir oluşturuyor.
Ancak aynı dönemde mal ve hizmet fiyatlarında yaşanan artış, birikimin gerçek alım gücünü etkileyebiliyor.
Bu nedenle mevduat hesaplarında yalnızca nominal kazanç değil, enflasyon karşısındaki reel getiri de önem taşıyor.
Osmaniyeliler İçin 32 Günlük Mevduatta Son Durum
18 Kasım 2026 tarihli karşılaştırma, 1 milyon TL tutarındaki birikimin 32 günlük getirilerinde bankalar arasında önemli farklılıklar bulunduğunu ortaya koyuyor.
Yayımlanan listede en yüksek tahmini net kazanç 30 bin 456 TL, en düşük tahmini net kazanç ise 21 bin 179 TL olarak gösteriliyor.
Böylece aynı büyüklükteki mevduat için karşılaştırmada yer alan kazançlar arasında 9 bin 277 TL fark oluşuyor.
Ancak bu rakamların farklı hesap koşullarına dayanabildiği, bazı bankalarda mevduatın tamamına faiz işletilmediği ve kampanyalı oranların müşteriye göre değişebildiği unutulmamalı.
Osmaniyelilerin 1 milyon TL'lik birikimlerini değerlendirmeden önce bankaların güncel faiz tekliflerini karşılaştırmaları, vadesiz bakiye şartlarını incelemeleri ve vergi kesintisi sonrasında elde edecekleri net kazancı öğrenmeleri önem taşıyor.