

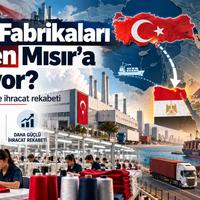


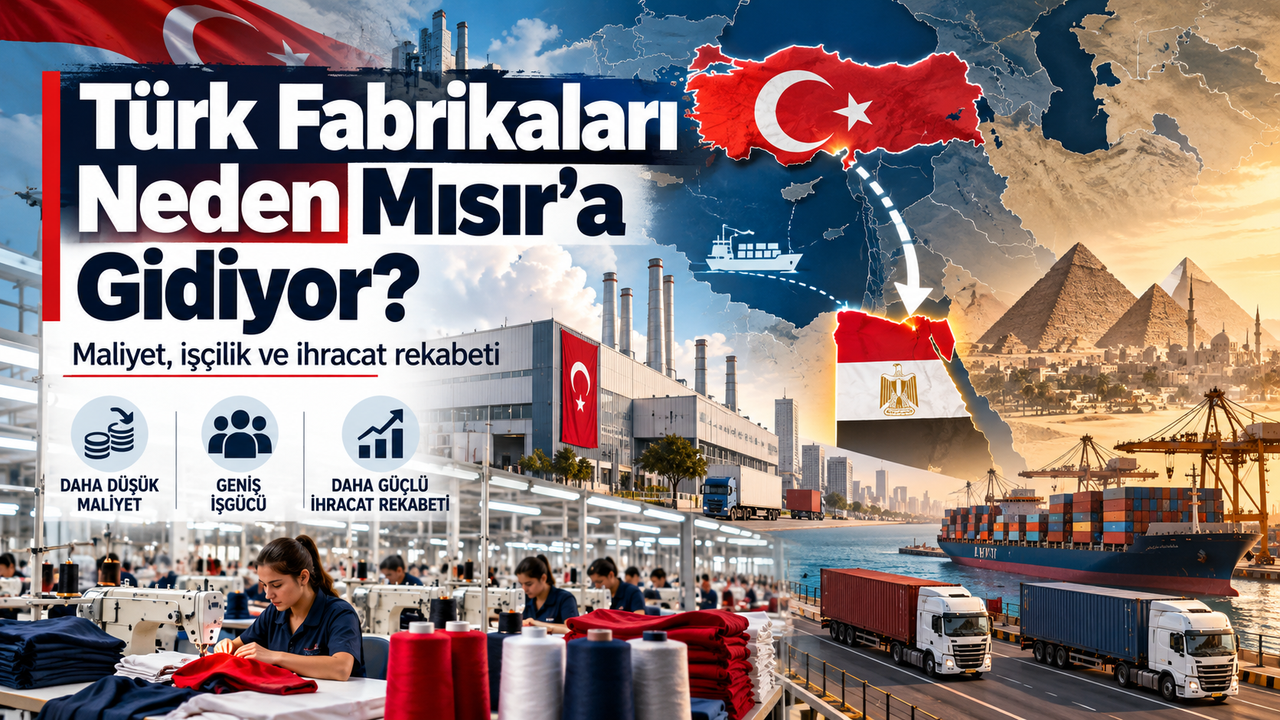
Türkiye’de özellikle tekstil ve hazır giyim sektöründe son yıllarda sıkça gündeme gelen “fabrikalar Mısır’a taşınıyor” tartışması 2026 yılında da devam ediyor. Artan işçilik giderleri, finansman maliyetleri, enerji fiyatları ve döviz kuru nedeniyle ihracatçıların fiyat rekabetinde zorlandığını belirten sektör temsilcileri, üretimin bir bölümünü daha düşük maliyetli ülkelere kaydırıyor.
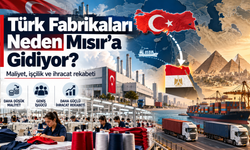
Ancak tablo, bütün Türk fabrikalarının kapılarını kapatıp Mısır’a taşındığı kadar basit değil. Bazı şirketler Türkiye’deki fabrikalarını korurken Mısır’da ikinci tesis açıyor, bazıları düşük katma değerli ürünlerin üretimini Mısır’a yönlendirirken tasarım, teknik üretim ve yüksek katma değerli işleri Türkiye’de tutuyor.
Sektör temsilcileri arasında Mısır’a yönelişin boyutu konusunda da farklı değerlendirmeler bulunuyor. Bu nedenle konuyu “sanayinin tamamen göçü” yerine üretim merkezlerinin yeniden dağılımı olarak değerlendirmek daha doğru bir çerçeve sunuyor.
En büyük neden işçilik maliyeti
Hazır giyim, ayakkabı ve konfeksiyon gibi sektörlerde üretim maliyetinin önemli bölümünü işçilik oluşturuyor.
Türkiye Giyim Sanayicileri Derneği'nin (TGSD) sektör hesaplamalarına göre hazır giyim sektörünün dolar bazındaki maliyetleri 2022-2025 döneminde yüzde 25,8 arttı. Aynı dönemde sektörün istihdamında yüzde 28,3'lük gerileme yaşandığı belirtiliyor.
Sektör temsilcileri Türkiye ile düşük maliyetli üretim ülkeleri arasındaki farkın özellikle standart tişört, pantolon, iç giyim ve benzeri yoğun işçilik gerektiren ürünlerde çok daha belirgin hale geldiğini söylüyor.
TGSD eski Başkanı Ramazan Kaya'nın Eylül 2026'da yaptığı değerlendirmeye göre Türkiye'de hazır giyimde toplam işçilik maliyetleri bazı işletmelerde aylık 1.200-1.300 dolar seviyelerine ulaşırken Mısır, Özbekistan ve Suriye gibi üretim merkezlerinde bu maliyetler genel olarak 300-400 dolar bandında kalabiliyor. Bunlar sektör temsilcisinin işletme maliyetlerine ilişkin verdiği rakamlar; ülkelerin resmî asgari ücretlerinin birebir karşılığı olarak değerlendirilmemeli.
Mısır neden tercih ediliyor?
Mısır'ı Türk şirketleri açısından cazip hale getiren tek unsur ucuz işçilik değil.
Ülkenin öne çıkan avantajları arasında daha düşük üretim giderleri, geniş iş gücü, yatırım bölgeleri, ihracata yönelik teşvikler ve farklı pazarlara erişim imkânları bulunuyor.
Mısır aynı zamanda Afrika, Arap ülkeleri, Avrupa ve ABD'ye yönelik çeşitli ticaret anlaşmalarının içerisinde yer alıyor. Ticaret Bakanlığının 2026 Mısır Pazar Bilgileri raporunda Mısır'ın COMESA, GAFTA, Afrika Kıtasal Serbest Ticaret Anlaşması, AB ile ticaret düzenlemeleri ve ABD'ye yönelik QIZ sistemi gibi ticari yapılara dahil olduğu belirtiliyor.
Bu ağ, özellikle ihracat için üretim yapan fabrikalarda Mısır'ın önemini artırıyor.
Türkiye ile Mısır arasında da serbest ticaret var
Türkiye ile Mısır arasındaki ekonomik ilişki yeni değil.
İki ülke arasındaki Serbest Ticaret Anlaşması 1 Mart 2007'de yürürlüğe girdi. Anlaşma sanayi ürünlerinde gümrük vergilerinin kademeli olarak kaldırılmasını öngörüyordu.
2026 yılında Pan Avrupa-Akdeniz tercihli menşe sistemindeki yeni düzenlemeler de Türkiye-Mısır-Avrupa üretim zincirlerinde önemli hale geldi. Ticaret Bakanlığı, Mısır'ın 26 Şubat 2026 itibarıyla revize menşe kurallarının uygulandığı ülkeler arasına katıldığını duyurdu.
Örneğin Türkiye'de üretilen kumaşın Mısır'a gönderilerek burada hazır giyime dönüştürülmesi ve ardından belirli menşe şartları sağlandığında Avrupa pazarına gönderilmesi, şirketlerin çok ülkeli üretim planlarında değerlendirdiği modellerden biri haline gelebiliyor.
Kur politikası ihracatçıyı nasıl etkiliyor?
Sektörün üzerinde durduğu ikinci büyük başlık döviz kuru ile Türkiye'deki maliyetlerin aynı hızda hareket etmemesi.
İhracatçı firma ürününü çoğunlukla dolar veya euro üzerinden satıyor. Ancak ücret, kira, enerji, finansman ve birçok işletme giderini Türkiye'de ödüyor.
İçerideki maliyetlerin döviz kurundan daha hızlı yükseldiği dönemlerde şirketin dolar veya euro cinsinden üretim maliyeti artıyor.
Bu durumda şirketin önünde üç temel seçenek oluşuyor:
Fiyatını artırmak, kârından vazgeçmek veya üretimin bir bölümünü daha düşük maliyetli ülkeye taşımak.
TGSD Başkanı Toygar Narbay, Türkiye'nin kalite, tasarım, hız ve lojistik avantajları nedeniyle uluslararası alıcıların Türk üretimine rakip ülkelere göre belirli bir fiyat farkı ödemeye hazır olduğunu; ancak maliyet farkının büyümesiyle bunun sürdürülemez hale geldiğini belirtiyor.
TİM Başkanı Mustafa Gültepe de Ağustos 2026'daki değerlendirmesinde özellikle tekstil ve hazır giyimde fiyat rekabetçiliği sorununun artık geçici olmaktan çıkarak yapısal bir mesele haline geldiğini ifade etti.
Finansman maliyeti de yatırım kararını değiştiriyor
Fabrikanın yalnızca işçi ücretini ödemesi gerekmiyor.
Hammadde alımı, stok finansmanı, makine yatırımı, ihracat siparişinin hazırlanması ve müşteriden ödemenin alınmasına kadar geçen sürenin finanse edilmesi gerekiyor.
Yüksek faiz ortamında işletme sermayesi ihtiyacının maliyeti yükseldiğinde özellikle düşük kâr marjıyla çalışan hazır giyim üreticilerinin üzerindeki baskı artıyor.
Bu nedenle Mısır gibi ülkeler yalnızca “ucuz işçi” açısından değil, yatırım teşvikleri ve ihracata dönük üretim modeli bakımından da şirketlerin radarına giriyor.
Türkiye'de üretim kaybı ne kadar?
TGSD'nin 2025'te yayımladığı değerlendirmeye göre Türkiye'nin hazır giyim ihracatı 2024'te 17,9 milyar dolar seviyesindeydi.
Derneğin hesaplamasına göre 2022-2024 döneminde hazır giyim ihracatındaki gerileme ve ithalattaki artış birlikte değerlendirildiğinde üretim kaybı yaklaşık 4,6 milyar dolar seviyesine ulaştı. Aynı dönemde hazır giyimde kayıtlı istihdamın 146 bin kişi azaldığı ifade edildi.
2026'nın ilk sekiz ayında ise Türkiye'nin hazır giyim ve konfeksiyon ihracatı yaklaşık 10,97 milyar dolar olarak kayıtlara geçti.
Bu rakamlar sektörün Türkiye açısından hâlâ çok büyük bir üretim ve istihdam alanı olduğunu da gösteriyor.
Gerçekten 200 Türk şirketi Mısır'a mı gitti?
Bu konuda kamuoyuna yansıyan rakamlar birbirinden oldukça farklı.
Ekonomist dergisinin Nisan 2026'da sektör kaynakları ve kamuya açık yatırım bilgilerine dayandırdığı değerlendirmede, 2022-2025 döneminde Mısır'a üretim taşıyan veya bu ülkede yeni tesis kuran Türk menşeli şirket sayısının yaklaşık 200 olduğu belirtildi. Haberde bu şirketlerin oluşturduğu istihdam kapasitesinin yaklaşık 75 bin kişi seviyesinde olduğu hesaplandı.
Ancak DEİK/Türkiye-Mısır İş Konseyi Başkanı Mustafa Denizer'in Temmuz 2026'daki açıklaması farklı bir tablo ortaya koydu.
Denizer'e göre Mısır'da faaliyet gösteren önemli Türk tekstil ve konfeksiyon şirketlerinin büyük bölümü yeni değil; yatırımların yaklaşık yüzde 80'i 2007 dönemine kadar uzanıyor. Denizer ayrıca Türkiye'nin son yıllardaki üretim ve ihracat kaybının yalnızca 300-500 milyon dolarlık bölümünün Mısır'a kaydığını belirterek “kitlesel fabrika göçü” yorumlarına karşı çıktı.
Dolayısıyla “200 fabrika bir anda Türkiye'yi terk etti” şeklinde bir çıkarım yapmak sağlıklı değil.
Rakamların farklı çıkmasında yeni fabrika, mevcut tesisin büyütülmesi, fason üretim, Türk ortaklı şirket ve tamamen Türkiye'den taşınan fabrika gibi farklı kategorilerin aynı başlık altında değerlendirilmesi etkili olabiliyor.
Yeni yatırım örneği: Eroğlu Moda Tekstil
Mısır'a yönelik yeni yatırımların somut örnekleri de bulunuyor.
Eroğlu Moda Tekstil, Ocak 2026'da Mısır'ın Batı Qantara Sanayi Bölgesi'nde 5,6 milyon dolarlık yeni fabrika yatırımı için anlaşma yaptı.
Tesisin yıllık 1 milyon adet üretim kapasitesine ulaşması ve yaklaşık 700 kişiye doğrudan istihdam sağlaması planlandı. Üretimin yüzde 95'inin ihracata yönlendirilmesi hedefleniyor
Bu örnek, şirketlerin Mısır'a yalnızca Mısır pazarında ürün satmak için değil, burayı üçüncü ülkelere ihracat yapacak bir üretim merkezi olarak da değerlendirdiğini gösteriyor.
Türkiye'deki fabrika kapanıyor mu?
Her Mısır yatırımı Türkiye'deki fabrikanın kapatılması anlamına gelmiyor.
Bazı üreticiler iki ülkeyi birbirini tamamlayan üretim merkezleri olarak kullanıyor.
Örneğin Mısırlı Underwear & Socks, 2026'da yaptığı açıklamalarda Türkiye'deki üretimi nitelikli ve katma değerli ürünler için konumlandırırken Mısır fabrikasını daha yüksek hacimli ve maliyet odaklı üretimin tamamlayıcı merkezi olarak kullandığını belirtti.
Bu modelde tasarım, Ar-Ge, koleksiyon geliştirme, teknik üretim ve hızlı teslimat gerektiren işler Türkiye'de kalırken yüksek adetli standart ürünler daha düşük maliyetli ülkede üretilebiliyor.
Hangi üretimler daha kolay taşınıyor?
En büyük risk emek yoğun ve standart ürünlerde ortaya çıkıyor.
Basic tişört, sweatshirt, iç giyim, basit pantolon veya yüksek adetli standart ürünlerde müşteri açısından en önemli unsurlardan biri fiyat.
Türkiye'nin maliyet farkı yükseldiğinde siparişler Mısır, Bangladeş, Vietnam veya başka düşük maliyetli ülkelere kayabiliyor.
Ancak özel kumaş, teknik tekstil, tasarım, küçük adet, hızlı teslimat veya yüksek kalite gerektiren üretimde Türkiye'nin yetişmiş çalışanı ve tedarik altyapısı önemli bir avantaj olmaya devam ediyor.
Bu nedenle her tekstil dalında aynı ölçüde taşınma yaşanmıyor. Örneğin triko sektörünün nitelikli iş gücüne olan ihtiyacı nedeniyle üretim kaydırmasının daha sınırlı kaldığına yönelik sektör değerlendirmeleri bulunuyor.
Mısır'ın da sorunları var
Düşük maliyet, tek başına başarılı üretim anlamına gelmiyor.
2026 yılında Mısır'daki üretimde kalite, teslim süreleri ve enerji arzına ilişkin sorunlar da gündeme geldi.
TGSD Başkanı Toygar Narbay, Haziran 2026'da bazı hazır giyim siparişlerinin Mısır'daki kalite, termin ve enerji arzı sorunları nedeniyle yeniden Türkiye'ye yönelmeye başladığını açıkladı.
Bu gelişme, küresel alıcıların yalnızca üretim fiyatına bakmadığını gösteriyor.
Bir ürün Mısır'da daha ucuza üretilebilse bile sipariş geç teslim edildiğinde, kalite standardı karşılanmadığında veya üretim kesintiye uğradığında toplam maliyet avantajı ortadan kalkabiliyor.
Türkiye'nin en büyük avantajı hız
Türkiye'nin Avrupa pazarına yakınlığı, güçlü karayolu ve liman ağı ile yıllardır oluşmuş tekstil tedarik zinciri önemli avantajlar arasında.
Bir moda markasının yeni bir ürünü kısa sürede üretip Avrupa mağazalarına göndermek istediği durumda Türkiye, Uzak Doğu'daki birçok üretim merkezinden daha hızlı hareket edebiliyor.
İplikten kumaşa, boyahaneden düğme ve fermuara, kesimden dikime kadar geniş bir üretim ekosisteminin aynı coğrafyada bulunması da önemli bir üstünlük.
Sorun, sektör temsilcilerine göre bu avantajın giderek büyüyen fiyat farkını her siparişte telafi edememesi.
Fabrikanın gitmesi yalnızca bir fabrika meselesi değil
Bir hazır giyim fabrikasının üretimini azaltması ya da başka ülkeye yönlendirmesi yalnızca o fabrikadaki çalışanları etkilemiyor.
Kumaş üreticisi, iplik fabrikası, boya ve terbiye tesisi, düğme üreticisi, ambalajcı, nakliyeci, yemek şirketi ve servis taşımacılığı gibi birçok sektör aynı üretim zincirinin içerisinde bulunuyor.
Bu nedenle emek yoğun sanayide yaşanan üretim kaybı şehirlerin ekonomik yapısına kadar uzanabiliyor.
Özellikle tekstil ve konfeksiyonun yoğun olduğu İstanbul, Bursa, İzmir, Denizli, Gaziantep, Adana ve Kahramanmaraş gibi kentlerde sektörün geleceği istihdam açısından önem taşıyor.
Türkiye'nin önündeki iki yol
Sektör açısından tartışmanın temelinde iki farklı model bulunuyor.
Birinci model Türkiye'nin standart ve düşük fiyatlı ürünlerde yeniden rekabetçi hale gelmesi.
İkinci model ise Türkiye'nin düşük ücretle rekabet etmek yerine tasarım, teknoloji, otomasyon, sürdürülebilir üretim, teknik tekstil ve markalaşmaya ağırlık vermesi.
Gerçekte ise birçok firmanın iki modeli aynı anda uygulamaya çalıştığı görülüyor: yüksek katma değerli üretimi Türkiye'de tutmak, fiyat hassasiyeti yüksek ürünlerin bir bölümünü daha ucuz ülkelerde üretmek.
Mısır artık tek alternatif de değil
2026'nın sonlarına doğru sektörün üretim arayışında Mısır'ın yanına yeni ülkeler de eklenmiş durumda.
Sektör temsilcileri Suriye ve Özbekistan'ın da özellikle emek yoğun üretimde değerlendirilmeye başlandığını ifade ediyor. Mısır'daki maliyet avantajının devam etmesine karşın kalite ve verimlilik sorunlarının yeni yatırım kararlarını daha temkinli hale getirdiği belirtiliyor.
Bu durum, üreticinin asıl arayışının belirli bir ülkeye taşınmak değil, küresel müşteriye kabul edilebilir maliyetle üretim yapabilecek yer bulmak olduğunu ortaya koyuyor.
Sonuç: Mesele yalnızca “ucuz işçilik” değil
Türk fabrikalarının Mısır'a yönelmesini yalnızca “orada işçilik ucuz” cümlesiyle açıklamak eksik kalıyor.
İşçilik maliyeti önemli olsa da enerji, finansman, döviz kuru, yatırım teşvikleri, ihracat pazarlarına erişim, gümrük avantajları ve uluslararası markaların fiyat baskısı kararın tamamını etkiliyor.
Aynı zamanda “Türk sanayisi tamamen Mısır'a taşınıyor” şeklindeki genelleme de mevcut verilerle desteklenmiyor. Bazı şirketler gerçekten yeni tesisler açarken, bazıları yıllardır Mısır'da faaliyet gösteriyor; bazıları ise Türkiye'deki üretimini koruyarak yalnızca ek kapasite oluşturuyor.
2026 itibarıyla ortaya çıkan tablo şu: Türkiye kalite, hız, yetişmiş iş gücü ve güçlü tedarik zinciriyle avantajını koruyor; Mısır ise düşük maliyet ve ihracat bağlantılarıyla fiyat odaklı üretimde güçlü bir alternatif oluşturuyor.
Asıl soru bu nedenle “Fabrikalar neden gidiyor?” kadar, “Türkiye üretimi ve istihdamı koruyacak maliyet ve katma değer dengesini nasıl kuracak?” sorusu haline geliyor.