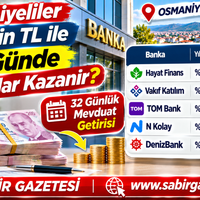

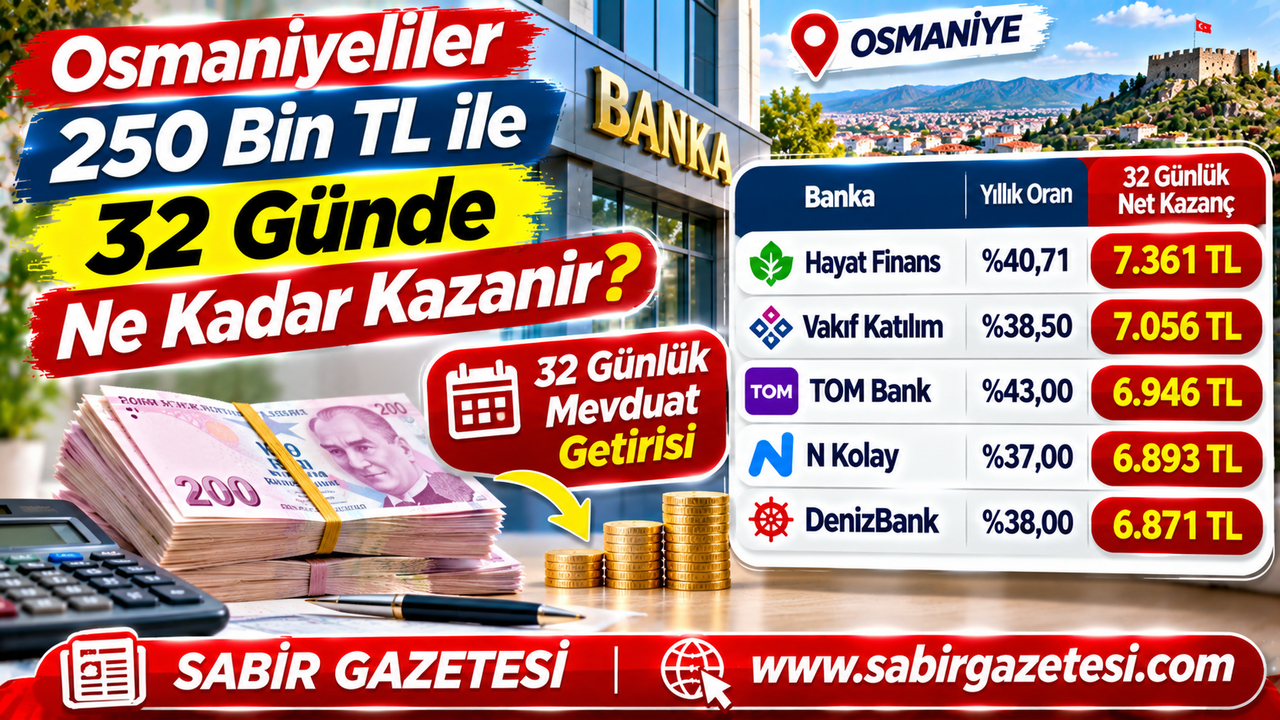
Birikimlerini değerlendirmek isteyen Osmaniyeliler için bankaların Kasım 2026 vadeli mevduat faizleri ve kâr payı oranları yeniden gündemde. 250 bin TL'lik birikimin 32 günlük getirisi, bankaların sunduğu oranlara ve hesap koşullarına göre önemli farklılıklar gösterebiliyor.
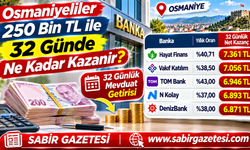
6 Kasım 2026 tarihli banka karşılaştırmasında, 250 bin TL için 32 günlük tahmini net kazanç 5 bin 290 TL ile 7 bin 361 TL arasında değişiyor.
Karşılaştırmada Hayat Finans 7 bin 361 TL'lik tahmini getiriyle öne çıkarken Vakıf Katılım, TOM Bank, N Kolay, DenizBank ve Şekerbank gibi kuruluşların sunduğu seçenekler de dikkat çekiyor.
Ancak Osmaniyelilerin banka seçerken yalnızca açıklanan faiz oranına değil, hesapta faiz işletilen tutara, stopaj kesintisine ve kampanya şartlarına da dikkat etmesi gerekiyor.
Osmaniyeliler 250 Bin TL'ye 32 Günde Ne Kadar Faiz Alacak?
Kasım ayı verilerine göre bankaların sunduğu yıllık faiz ve kâr payı oranları, 32 günlük vade için farklı net kazançlar oluşturuyor.
Cumhuriyet gazetesinin 6 Kasım 2026 tarihli karşılaştırmasında yer alan tahmini getiriler şöyle:
| Banka | Yıllık oran | 32 günlük net getiri |
|---|---|---|
| Hayat Finans | %40,71 | 7.361 TL |
| Vakıf Katılım | %38,50 | 7.056 TL |
| TOM Bank | %43 | 6.946 TL |
| N Kolay | %37 | 6.893 TL |
| DenizBank | %38 | 6.871 TL |
| Şekerbank | %38 | 6.871 TL |
| Akbank | %38 | 6.871 TL |
| QNB | %37,25 | 6.735 TL |
| ON Dijital | %37 | 6.690 TL |
| Ziraat Dinamik* | %37 | 6.690 TL |
| Alternatif Bank | %43 | 6.650 TL |
| Anadolubank | %43 | 6.630 TL |
| Odeabank | %36,50 | 6.600 TL |
| CEPTETEB | %40,50 | 6.536 TL |
| Türkiye İş Bankası | %36 | 6.509 TL |
| Enpara | %35,25 | 6.373 TL |
| Fibabanka | %42 | 6.165 TL |
| Halkbank | %32 | 5.786 TL |
| Ziraat Katılım | %36 | 5.550 TL |
| Ziraat Dinamik* | %45 | 5.290 TL |
Önemli açıklama: Tablodaki rakamlar 6 Kasım tarihli haberin aktardığı tahmini değerlerdir. Bankaların her biri tarafından aynı anda ve aynı koşullarla doğrulanmış, bağlayıcı teklifler değildir. Kaynakta Ziraat Dinamik iki farklı oran ve getiriyle yer aldığı için iki satır da korunmuştur. Bu farklılığın hangi hesap koşulundan kaynaklandığı kesinleşmemiştir.
Ayrıca bazı satırlarda belirtilen oranlarla net kazançlar standart mevduat hesabına göre uyuşmuyor. Bu nedenle başvuru öncesinde bankadan kişiye özel getiri hesaplaması alınmalı.
250 Bin TL'de En Yüksek Getiri Hangi Bankada?
6 Kasım tarihli karşılaştırmada en yüksek tahmini net getiri Hayat Finans'ta görülüyor.
Yayımlanan hesaplamaya göre Hayat Finans'ın yüzde 40,71 olarak belirtilen yıllık kâr payı oranıyla 250 bin TL'lik birikim, 32 gün sonunda yaklaşık 7 bin 361 TL getiri sağlıyor.
Buna göre vade sonu toplam tutar 257 bin 361 TL'ye ulaşıyor.
İkinci sırada 7 bin 56 TL tahmini getiriyle Vakıf Katılım, üçüncü sırada ise 6 bin 946 TL ile TOM Bank yer alıyor.
Ancak katılım bankalarında kâr payı hesaplama yöntemi ve getiri koşulları klasik vadeli mevduattan farklı olabiliyor. İlan edilen tahmini oranların kesin bir getiri garantisi olarak görülmemesi gerekiyor.
250 Bin TL'nin Vade Sonunda Kaç TL Olacağı Hesaplandı
Birikimini değerlendirmek isteyen Osmaniyeliler açısından yalnızca faiz kazancı değil, vade sonunda hesaba geçecek toplam tutar da önem taşıyor.
Kaynak karşılaştırmasındaki ilk 10 seçeneğin vade sonu tutarları şöyle:
| Banka | Vade sonu toplam |
|---|---|
| Hayat Finans | 257.361 TL |
| Vakıf Katılım | 257.056 TL |
| TOM Bank | 256.946 TL |
| N Kolay | 256.893 TL |
| DenizBank | 256.871 TL |
| Şekerbank | 256.871 TL |
| Akbank | 256.871 TL |
| QNB | 256.735 TL |
| ON Dijital | 256.690 TL |
| Ziraat Dinamik (%37) | 256.690 TL |
Bu tutarlar 250 bin TL anapara ile karşılaştırmada belirtilen tahmini net kazancın toplamından oluşuyor.
Gerçek vade sonu bakiyesi; hesabın açıldığı gün, faiz uygulanan bakiye, kampanya oranı ve varsa diğer koşullara bağlı olarak değişebilir.
Yüzde 45 Faiz Veren Banka Neden Daha Az Kazandırıyor?
Bankaların mevduat karşılaştırmasında dikkat çeken ayrıntılardan biri, yüksek faiz oranının her zaman yüksek net kazanç anlamına gelmemesi.
Örneğin kaynak tabloda Ziraat Dinamik için yüzde 45 faiz oranına karşılık 5 bin 290 TL net kazanç belirtiliyor.
Buna karşılık yüzde 38 oranındaki bazı hesaplarda yaklaşık 6 bin 871 TL tahmini getiri yer alıyor.
Bu farklılığın olası nedenleri arasında faiz işletilmeyen zorunlu vadesiz bakiye, tanışma faizi koşulları ve hesap türleri bulunuyor.
Ancak Ziraat Dinamik'e ilişkin bu belirli farkın nedeni kaynakta açıklanmadığından kesin yorum yapmak mümkün değil.
Osmaniyelilerin bankalardan teklif alırken 250 bin TL'nin ne kadarına faiz işletileceğini mutlaka öğrenmesi gerekiyor.
32 Günlük Mevduat Faizinde Stopaj Ne Kadar?
Vadeli mevduatta kazancın tamamı tasarruf sahibinin hesabına geçmiyor. Faiz geliri üzerinden vergi kesintisi yapılıyor.
Kasım 2026 itibarıyla Türk lirası mevduat hesaplarında altı aya kadar vadeler için stopaj oranı yüzde 17,5 olarak uygulanıyor.
Örneğin 250 bin TL'nin tamamına yıllık yüzde 38 faiz uygulanırsa, 32 günlük basit faiz hesabı şöyle oluyor:
-
Anapara: 250.000 TL
-
Yıllık brüt faiz: %38
-
Vade: 32 gün
-
Brüt faiz getirisi: Yaklaşık 8.329 TL
-
Stopaj kesintisi: Yaklaşık 1.457 TL
-
Net faiz getirisi: Yaklaşık 6.871 TL
-
Vade sonu toplam: Yaklaşık 256.871 TL
Bu örnek, anaparanın tamamına 32 gün boyunca sabit yıllık faiz uygulandığı varsayımına dayanıyor.
Günlük faizli hesaplar, faizsiz alt bakiye şartları veya değişen oranlar söz konusu olduğunda sonuç farklılaşabilir.
Osmaniye'de Birikimi Olanlar Banka Seçerken Nelere Dikkat Etmeli?
Osmaniye Merkez, Kadirli, Düziçi, Bahçe, Toprakkale, Sumbas ve Hasanbeyli ilçelerinde yaşayan tasarruf sahipleri için mevduat hesabı seçerken dikkat edilmesi gereken bazı önemli ayrıntılar bulunuyor.
1. Net getiriyi karşılaştırın. Yıllık brüt faiz oranı yerine vade sonunda hesabınıza geçecek tutarı öğrenin.
2. Faizsiz alt bakiye şartını inceleyin. Bazı hesaplarda yatırılan paranın belirli bir bölümü faiz kazanmıyor.
3. Yeni müşteri koşullarını kontrol edin. Yüksek faiz oranları yalnızca yeni müşterilere veya belirli kampanya dönemlerine sunulabiliyor.
4. Stopaj kesintisini hesaba katın. Brüt faiz ile net kazanç aynı değil.
5. Vade bozulursa ne olacağını öğrenin. Standart vadeli mevduatta vade öncesi para çekilmesi faiz kaybına neden olabilir.
6. Katılım hesabının koşullarını inceleyin. Kâr payı ile mevduat faizi aynı sözleşme ve hesaplama yapısına sahip değil.
7. Enflasyonu da dikkate alın. Nominal kazanç elde edilmesi, satın alma gücünün mutlaka arttığı anlamına gelmiyor.
Osmaniyeliler İçin Mevduat Sigortası Güvencesi Ne Kadar?
Tasarruf sahiplerinin merak ettiği konulardan biri de bankadaki birikimlerin güvence kapsamında olup olmadığı.
Tasarruf Mevduatı Sigorta Fonunun (TMSF) açıklamasına göre 2026 yılında sigortaya tabi mevduat ve katılım fonu limiti, her kredi kuruluşunda her kişi için 1 milyon 200 bin TL olarak uygulanıyor.
Bu kapsamda 250 bin TL'lik uygun nitelikteki bir mevduat, yasal şartlar çerçevesinde sigorta limitinin altında kalıyor.
Ancak TMSF güvencesi, enflasyona karşı kazanç garantisi veya belirli faiz oranının korunacağı anlamına gelmiyor.
250 Bin TL ile 32 Günlük Getiri Ne Kadar Değişiyor?
Kaynak karşılaştırmasındaki en yüksek ve en düşük tahmini net getiriler arasında 2 bin 71 TL fark bulunuyor.
Hayat Finans için belirtilen 7 bin 361 TL ile Ziraat Dinamik'in yüzde 45 oranlı satırında belirtilen 5 bin 290 TL arasındaki fark, hesap koşullarının önemini gösteriyor.
Bununla birlikte söz konusu satırların aynı esaslarla hesaplandığı doğrulanamadığından bu fark, bankaların kesin performans sıralaması olarak değerlendirilmemeli.
Aynı anapara üzerinden teklif alınsa bile hesap türü ve faiz işletilen bakiye değiştiğinde net getiri de değişebiliyor.
Osmaniyeliler İçin 250 Bin TL Mevduatta Son Durum
6 Kasım 2026 tarihli karşılaştırmaya göre 250 bin TL'lik birikimin 32 günlük tahmini getirileri 5 bin 290 TL ile 7 bin 361 TL arasında sıralanıyor.
Ancak bazı banka oranlarıyla net getiri tutarları arasında hesaplama farklılıkları bulunuyor. Bu nedenle tablodaki her tutarın kesinleşmiş banka teklifi olarak kabul edilmemesi gerekiyor.
Osmaniyeliler için en önemli nokta, en yüksek faiz oranını açıklayan bankaya değil, kendi koşullarında en yüksek doğrulanmış net getiriyi sağlayan hesaba odaklanmak.
Birikimlerini değerlendirmeyi düşünen vatandaşların bankaların resmî hesaplama araçlarından 250 bin TL ve 32 günlük vade için güncel teklif almaları öneriliyor.