
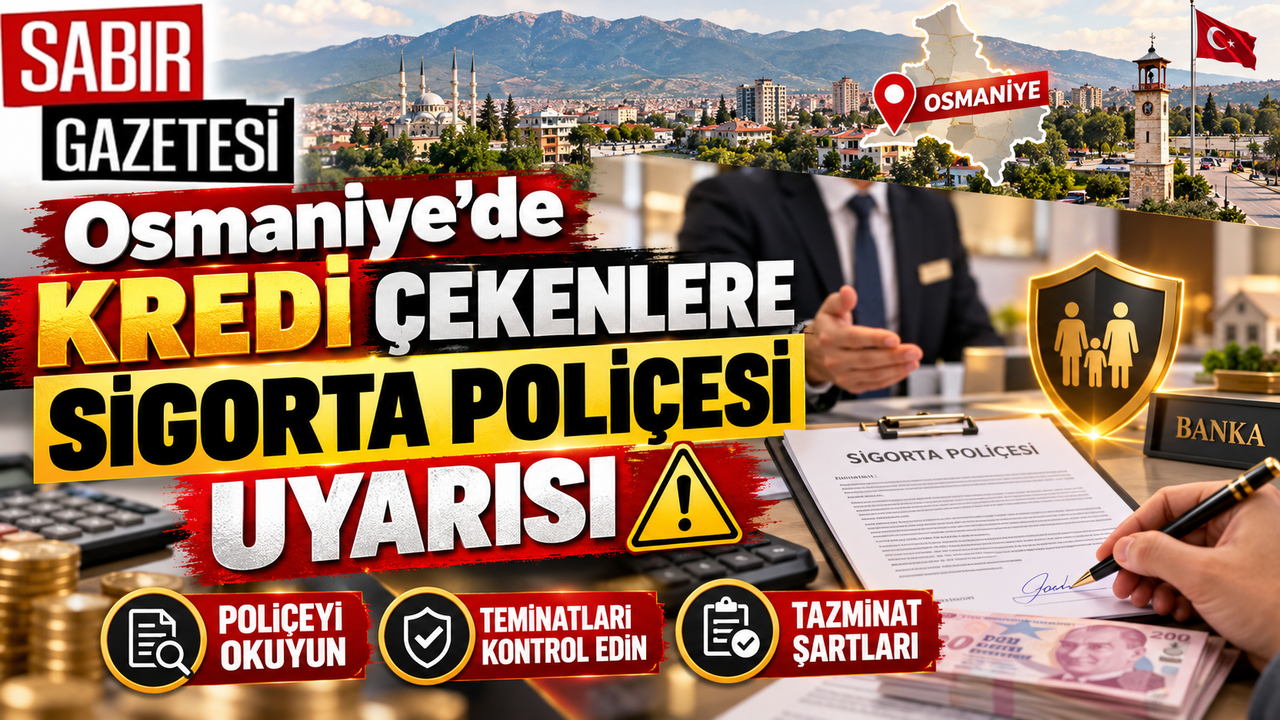
Osmaniye'de bankalardan ihtiyaç, taşıt veya konut kredisi kullanmayı planlayan vatandaşları yakından ilgilendiren önemli bir uyarı gündeme geldi. Kredi işlemlerinde yalnızca faiz oranı ve aylık taksit tutarına dikkat etmek yeterli olmayabiliyor. Krediyle birlikte düzenlenen hayat sigortası ve diğer sigorta poliçelerindeki teminat tutarı, kapsam dışı bırakılan durumlar, prim ödemeleri ve tazminat şartları da büyük önem taşıyor. Sigortacılık ve Özel Emeklilik Düzenleme ve Denetleme Kurumunun (SEDDK) düzenlemelerine göre tüketicilerin belirli koşullarda başka bir sigorta şirketinden poliçe sunma ve prim iadesi alma hakları bulunuyor. Peki, kredi çekerken sigorta yaptırmak zorunlu mu, hayat sigortası hangi durumlarda ödeme yapar ve sigorta primleri nasıl geri alınır? İşte ayrıntılar.
Osmaniye'de bankalardan kredi kullanan vatandaşların finansal kararlarını verirken yalnızca aylık ödeme miktarını değil, krediyle bağlantılı sigorta işlemlerini de dikkatle değerlendirmesi gerekiyor.
Özellikle ihtiyaç kredisi, konut kredisi ve taşıt kredisi başvurularında tüketicilere farklı sigorta ürünleri sunulabiliyor.
Kredi hayat sigortası, ferdi kaza sigortası, işsizlik veya gelir kaybı teminatı içeren ürünler, kredi işlemleri sırasında karşılaşılabilecek seçenekler arasında bulunuyor.
Ancak bu ürünlerin sağladığı güvence birbirinden farklılık gösterebiliyor.
Bir sigorta poliçesinin düzenlenmiş olması, krediyi kullanan kişinin veya ailesinin karşılaşabileceği bütün risklerin otomatik olarak karşılandığı anlamına gelmiyor.
Bu nedenle poliçenin hangi durumlarda geçerli olduğu ve hangi koşullarda tazminat ödemesi yapılabileceğinin önceden öğrenilmesi önem taşıyor.
OSMANİYE'DE KREDİ KULLANACAKLAR DİKKAT!
Osmaniye merkez, Kadirli, Düziçi, Bahçe, Toprakkale, Hasanbeyli ve Sumbas ilçelerinde bankalardan kredi kullanmayı planlayan vatandaşlar açısından sigorta poliçelerinin ayrıntıları önem taşıyor.
Kredi başvurusu sırasında tüketicilerin büyük bölümü aylık taksit, toplam geri ödeme ve faiz oranı gibi rakamlara odaklanabiliyor.
Ancak kredi kapsamında sunulan sigorta ürünlerinin maliyeti de toplam ödeme yükünü etkileyebiliyor.
Özellikle hayat sigortası priminin peşin tahsil edilmesi veya kredi tutarına eklenerek finanse edilmesi halinde, tüketicinin karşılaşacağı toplam maliyet değişebiliyor.
Bu nedenle kredi sözleşmesi ile sigorta poliçesinin birlikte incelenmesi gerekiyor.
Kredi başvurusunda bulunan kişilerin kendilerine sunulan sigorta seçeneklerini karşılaştırması, olası hak kayıplarının önlenmesine yardımcı olabilir.
KREDİ ÇEKERKEN HAYAT SİGORTASI ZORUNLU MU?
Bankadan kredi kullanmak isteyen vatandaşların en fazla merak ettiği konulardan biri, hayat sigortasının zorunlu olup olmadığı.
Tüketicinin Korunması Hakkında Kanun ve ilgili düzenlemelere göre tüketicinin açık talebi olmadan kredi bağlantılı sigorta yaptırılamıyor.
Bankaların, kredi bağlantılı sigorta içeren bir teklif sunarken sigortasız kredi seçeneğini de tüketiciye sunması gerekiyor.
Bununla birlikte sigortalı ve sigortasız kredi seçeneklerinin faiz oranları ile toplam maliyetleri farklı olabiliyor.
Bu nedenle tüketicilerin iki teklifi de karşılaştırarak karar vermesi önem taşıyor.
Özellikle sigortalı kredi teklifinde sunulan faiz avantajının, sigorta primiyle birlikte değerlendirildiğinde gerçekten daha düşük maliyet sağlayıp sağlamadığı kontrol edilmeli.
Burada hayat sigortası ile zorunlu deprem sigortası gibi kanunen zorunlu sigortaların birbirinden farklı olduğu unutulmamalı.
KREDİ HAYAT SİGORTASI NEDİR, NE İŞE YARAR?
Kredi hayat sigortası, kredi kullanan kişinin poliçede belirtilen risklerden biriyle karşılaşması durumunda, sigorta teminatı kapsamında finansal güvence sağlamayı amaçlayan bir sigorta ürünüdür.
Bu sigortanın temel işlevlerinden biri, teminat kapsamındaki vefat durumlarında kredi borcunun karşılanmasına katkı sağlamasıdır.
Ancak ödeme yapılabilmesi için sigorta sözleşmesinin geçerli olması ve meydana gelen olayın poliçede güvence altına alınan riskler arasında bulunması gerekiyor.
Sigorta şirketi, başvuru ve belgeleri değerlendirerek tazminat yükümlülüğünü belirliyor.
Poliçenin kapsamına göre tazminat tutarı, kredi borcunun kalan miktarıyla ilişkili olabiliyor.
Bazı poliçelerde teminat tutarı kredi borcuyla birlikte azalırken, farklı ürünlerde sabit teminat uygulanabiliyor.
Bu nedenle her kredi hayat sigortasının aynı özelliklere sahip olduğu düşünülmemeli.
SİGORTA POLİÇESİNDE HANGİ BİLGİLER KONTROL EDİLMELİ?
Kredi kullanmadan önce sigorta poliçesindeki temel bilgilerin incelenmesi gerekiyor.
Özellikle teminat kapsamı, poliçenin geçerlilik süresi ve prim ödeme koşulları üzerinde durulmalı.
Teminat tutarı: Sigorta şirketinin hangi risk için en fazla ne kadar ödeme yapabileceğini gösterir.
Sigorta süresi: Poliçenin hangi tarihte başlayıp hangi tarihte sona ereceğini belirler.
Teminat kapsamı: Hangi olayların sigorta güvencesine dahil olduğunu açıklar.
İstisnalar: Hangi olayların veya koşulların teminat dışında bırakıldığını gösterir.
Prim tutarı: Sigorta güvencesi için ödenmesi gereken bedeldir.
Tazminat koşulları: Sigorta şirketinden ödeme talep edilebilmesi için gerekli şartları belirler.
Lehtar ve dain-i mürtehin bilgileri: Sigorta tazminatı üzerinde kimin hangi hakka sahip olabileceğini gösterir.
Bu başlıkların dikkatle incelenmesi, poliçenin sağladığı güvencenin daha iyi anlaşılmasına yardımcı olabilir.
HAYAT SİGORTASI HER ÖLÜM DURUMUNDA ÖDEME YAPAR MI?
Hayat sigortasının en fazla yanlış anlaşılan yönlerinden biri, sigortalının vefat etmesi halinde her koşulda ödeme yapılacağı düşüncesidir.
Oysa tazminat yükümlülüğü, poliçenin genel ve özel şartlarına göre değerlendirilir.
Sigortanın başlangıç tarihi, teminat kapsamı, beyan yükümlülükleri ve sözleşmede belirtilen istisnalar tazminat değerlendirmesinde önem taşıyabilir.
Özellikle sigorta başvurusu sırasında sağlık durumuna ilişkin soruların doğru ve eksiksiz yanıtlanması gerekiyor.
Yanlış veya eksik beyanlar, olayın koşullarına ve mevzuata göre tazminat uyuşmazlıklarına yol açabiliyor.
Bu nedenle sağlık geçmişiyle ilgili bilgilerin başvuru sırasında doğru verilmesi, sigorta şirketinin istediği belgelerin dikkatle incelenmesi önem taşıyor.
Poliçede yer alan istisnaların her sigorta ürünü için aynı olmadığı da unutulmamalı.
KREDİYİ ÇEKEN KİŞİ VEFAT EDERSE BORCU KİM ÖDER?
Kredi kullanan kişinin vefat etmesi durumunda borcun nasıl karşılanacağı, kredi sözleşmesine ve varsa hayat sigortasının geçerliliğine göre değişebiliyor.
Geçerli bir kredi hayat sigortası bulunması ve vefatın teminat kapsamında olması halinde, sigorta şirketinin poliçe şartları çerçevesinde tazminat ödeme yükümlülüğü doğabiliyor.
Bankanın sigorta üzerinde dain-i mürtehin sıfatıyla hakkı bulunması durumunda, tazminatın ilgili bölümü kredi borcunun karşılanmasında kullanılabiliyor.
Ancak hayat sigortasının hiç bulunmaması, geçerliliğini kaybetmesi veya olayın teminat dışında kalması halinde kredi borcu kendiliğinden ortadan kalkmıyor.
Bu durumda miras hukuku hükümleri ve ilgili sözleşmeler çerçevesinde borcun durumunun değerlendirilmesi gerekiyor.
Mirasçıların sorumluluğu, mirasın kabulü veya reddi gibi hukuki koşullara göre değişebiliyor.
Bu nedenle kredi hayat sigortası, yalnızca kredi kullanan kişiyi değil, ailesinin karşılaşabileceği finansal riskleri de ilgilendiriyor.
BAŞKA SİGORTA ŞİRKETİNDEN POLİÇE YAPTIRILABİLİR Mİ?
Kredi kullanan vatandaşların önemli haklarından biri de uygun koşulları sağlayan başka bir sigorta şirketinden poliçe sunabilmeleri.
SEDDK düzenlemelerine göre kredi kullanıcısı, ihtiyaç duyulan teminatı sağlayan, kredi tutarı ve süresiyle uyumlu başka bir poliçeyi kredi kuruluşuna ibraz edebiliyor.
Ancak alternatif poliçenin belirli koşulları karşılaması gerekiyor.
Özellikle kredi kuruluşunun dain-i mürtehin olarak gösterilmesi ve sigorta teminatlarının krediyle uyumlu olması önem taşıyor.
Şartları karşılayan alternatif poliçenin sunulması halinde mevcut kredi bağlantılı sigortanın iptali ve prim iadesi mümkün olabiliyor.
Bu nedenle tüketicilerin kredi işlemleri sırasında yalnızca bankanın sunduğu sigorta seçeneğiyle sınırlı olmadıklarını bilmeleri gerekiyor.
KREDİ SİGORTASI İPTAL EDİLİRSE PARA İADESİ ALINIR MI?
Kredi bağlantılı sigortalarda prim iadesi belirli şartlar altında mümkün olabiliyor.
SEDDK'nin düzenlemelerine göre uygun nitelikteki alternatif poliçenin mevcut poliçenin başlangıcından itibaren bir ay içerisinde kredi kuruluşuna sunulması halinde, mevcut poliçe başlangıç tarihinden itibaren iptal edilebiliyor.
Bu durumda ödenmiş primlerin, alternatif poliçenin ibrazından itibaren beş iş günü içerisinde kesintisiz olarak iade edilmesi gerekiyor.
Aynı koşulları karşılayan alternatif poliçenin daha sonraki tarihlerde sunulması halinde ise kullanılmayan süreye ilişkin gün esaslı prim iadesi veya ürünün niteliğine göre ayrılma değeri üzerinden ödeme yapılabiliyor.
Ancak her iptal talebinin koşulsuz olarak tam prim iadesiyle sonuçlanacağı düşünülmemeli.
İşlemin zamanı, sigortanın türü ve ilgili mevzuat hükümleri iade edilecek tutarı etkileyebiliyor.
KREDİ HAYAT SİGORTASINDA CAYMA HAKKI KAÇ GÜN?
Kredi hayat sigortasında cayma hakkı da tüketicilerin bilmesi gereken konular arasında bulunuyor.
SEDDK'nin hayat sigortasına ilişkin bilgilendirmesine göre tüketiciler, cayma hakkının kendilerine bildirildiği tarihten itibaren 15 gün içerisinde sözleşmeden cayabiliyor.
Cayma hakkına ilişkin gerekli bilgilendirmenin yapılmamış olması halinde ise farklı süre hükümleri uygulanıyor.
Bu durumda cayma hakkı, ilk primin ödenmesinden itibaren bir ay sonra sona eriyor.
Sigorta sözleşmesinin daha uzun bir süre öngörmesi de mümkün olabiliyor.
Bununla birlikte farklı sigorta ürünleri ve uzaktan satış yöntemleri için özel hükümler bulunabileceği unutulmamalı.
Tüketicilerin cayma talebini iletmeden önce poliçenin genel ve özel şartlarını incelemesi önem taşıyor.
KREDİ ERKEN KAPATILIRSA SİGORTA PRİMİ GERİ ALINIR MI?
Bankadan kullanılan kredinin vadesinden önce tamamen kapatılması durumunda kredi bağlantılı sigortanın durumu da yeniden değerlendirilebiliyor.
Ticaret Bakanlığının tüketici bilgilendirmesine göre kredi bağlantılı sigortalarda, kredinin erken kapatılması halinde sigortanın sonlandırılarak kalan süreye ilişkin prim iadesi talep edilmesi mümkün.
Bu kapsamda kullanılmayan sigorta süresi dikkate alınarak prim hesabı yapılabiliyor.
Ancak tüketicinin ayrıca bilgilendirilmesi ve açık onayının alınması koşuluyla sigorta poliçesi mevcut şartlarıyla devam ettirilebiliyor.
Kredinin yeniden yapılandırılması halinde ise değişen vade ve borç tutarına göre sigorta teminatı ile süresinin yeniden düzenlenmesi söz konusu olabiliyor.
Kredisini erken kapatan vatandaşların bankalarından sigorta poliçesinin son durumunu ve varsa prim iadesi hakkını öğrenmeleri gerekiyor.
KREDİ SİGORTASINDA TAZMİNAT NASIL ALINIR?
Hayat sigortasında teminat kapsamına giren bir olay meydana geldiğinde tazminat başvurusunun ilgili sigorta şirketine yapılması gerekiyor.
Başvuru sırasında istenecek belgeler, olayın niteliğine ve poliçenin şartlarına göre değişebiliyor.
Örneğin vefat nedeniyle yapılan tazminat başvurularında ölüm belgesi, poliçe bilgileri, kredi borcuna ilişkin kayıtlar ve olayın koşullarına göre gerekli diğer belgeler talep edilebiliyor.
Sigorta şirketinin sağlık geçmişi veya olayın nedenine ilişkin ek belge istemesi de mümkün.
Tazminat başvurusunda eksik belgelerin bulunması, değerlendirme sürecini uzatabiliyor.
Bu nedenle başvurunun mümkün olduğunca eksiksiz yapılması ve sigorta şirketiyle gerçekleştirilen yazışmaların saklanması önem taşıyor.
SİGORTA ŞİRKETİ TAZMİNAT ÖDEMEZSE NE YAPILMALI?
Sigorta şirketinin tazminat talebini reddetmesi veya talep edilen tutarla ilgili uyuşmazlık yaşanması halinde tüketicilerin başvurabileceği hukuki yollar bulunuyor.
Öncelikle sigorta şirketinden ret kararının gerekçesinin yazılı olarak talep edilmesi önem taşıyor.
Poliçenin genel ve özel şartları ile ret gerekçesi karşılaştırılarak uyuşmazlığın kaynağı değerlendirilebilir.
Şartları sağlayan başvurular için Sigorta Tahkim Komisyonuna müracaat edilmesi mümkün.
Sigorta Tahkim Komisyonunun bilgilendirmesine göre, başvuru öncesinde sigorta şirketine yazılı müracaat yapılması gerekiyor.
Sigorta şirketinden olumsuz yanıt alınması veya trafik sigortası dışındaki ilgili başvurularda 15 iş günü içerisinde nihai yanıt verilmemesi halinde Komisyona başvuru yolu açılabiliyor.
Başvurunun değerlendirmeye alınabilmesi için Komisyonun yetki ve usul şartlarının karşılanması gerekiyor.
Uyuşmazlığın niteliğine göre yargı yollarına başvurulması da mümkün olabiliyor.
BANKA KREDİSİNDE SİGORTALI VE SİGORTASIZ TEKLİF KARŞILAŞTIRILMALI
Kredi kullanırken tüketicilerin dikkat etmesi gereken önemli konulardan biri de sigortalı ve sigortasız kredi tekliflerinin karşılaştırılması.
Bankalar, sigorta içeren kredi tekliflerinde farklı faiz oranları uygulayabiliyor.
Bu nedenle daha düşük faiz oranıyla sunulan bir kredi, sigorta maliyeti eklendiğinde her zaman daha avantajlı olmayabiliyor.
Tüketicilerin kredi teklifini incelerken aylık taksit tutarıyla birlikte toplam geri ödeme miktarını, sigorta primini ve diğer yasal masrafları değerlendirmesi gerekiyor.
Ayrıca sigorta priminin peşin mi tahsil edildiği, taksitlendirilip taksitlendirilmediği veya krediye dahil edilip edilmediği de öğrenilmeli.
Bu bilgilerin karşılaştırılması, tüketicinin kendi bütçesine uygun finansman seçeneğini belirlemesine yardımcı olabilir.
İHTİYAÇ, KONUT VE TAŞIT KREDİSİNDE SİGORTALAR AYNI MI?
Bankalardan kullanılan kredi türüne göre karşılaşılabilecek sigorta ürünleri de farklılık gösterebiliyor.
İhtiyaç kredilerinde genellikle hayat sigortası ve bazı ek güvence ürünleri gündeme gelebiliyor.
Konut kredilerinde hayat sigortasının yanı sıra konuta ilişkin sigorta ürünleri ve zorunlu deprem sigortasıyla ilgili yükümlülükler bulunabiliyor.
Taşıt kredilerinde ise araçla ilgili sigortalar ve kredi bağlantılı diğer teminat seçenekleri söz konusu olabiliyor.
Ancak her sigorta ürününün zorunluluk durumu, teminat kapsamı ve iptal koşulları birbirinden farklı.
Özellikle Zorunlu Deprem Sigortası gibi kanunen zorunlu ürünler ile isteğe bağlı kredi hayat sigortasının aynı kurallara tabi olduğu düşünülmemeli.
Bu nedenle sigorta ürünlerinin ayrı ayrı incelenmesi gerekiyor.
SİGORTA POLİÇESİNDE SAĞLIK BEYANI NEDEN ÖNEMLİ?
Hayat sigortası işlemlerinde sağlık beyanı, tazminat değerlendirmesi açısından önem taşıyan bilgiler arasında bulunuyor.
Sigorta şirketleri, ürünün niteliğine göre başvuru sırasında sigortalının sağlık durumuna ilişkin sorular yöneltebiliyor.
Bu soruların doğru ve eksiksiz yanıtlanması gerekiyor.
Özellikle sigorta başvurusunda yöneltilen sorulara gerçeğe aykırı cevap verilmesi, ilerleyen dönemde uyuşmazlık yaşanmasına neden olabiliyor.
Ancak her sağlık sorununun otomatik olarak sigorta kapsamı dışında kaldığı da düşünülmemeli.
Sigorta şirketinin soruları, sözleşme koşulları ve ilgili mevzuat hükümleri birlikte değerlendiriliyor.
Bu nedenle tüketicilerin sağlık beyanına ilişkin belgeleri dikkatle incelemesi ve anlamadıkları konularda açıklama istemesi önem taşıyor.
HAYAT SİGORTASI POLİÇESİ YENİLENMEZSE NE OLUR?
Bazı kredi bağlantılı hayat sigortaları tek seferlik düzenlenirken bazıları belirli dönemlerde yenilenebiliyor.
Yenilemeli poliçelerde kredi süresi boyunca teminatın devam etmesi için sigorta sözleşmesinin yenilenmesi gerekebiliyor.
SEDDK'nin bilgilendirmesine göre yenilemeli kredi hayat sigortalarında poliçeyi yenileme sorumluluğu tüketicide bulunabiliyor.
Poliçenin yenilenmemesi durumunda sigorta güvencesi sona erebiliyor.
Böyle bir durumda sigortalının vefatı halinde kredi borcuna ilişkin finansal yükümlülükler devam edebiliyor.
Bu nedenle uzun vadeli kredi kullanan vatandaşların sigorta poliçelerinin bitiş tarihlerini ve yenileme koşullarını kontrol etmeleri gerekiyor.
OSMANİYE'DE KREDİ ÇEKMEDEN ÖNCE BU SORULAR SORULMALI
Osmaniye'de ihtiyaç, taşıt veya konut kredisi kullanmayı planlayan vatandaşların banka işlemleri sırasında sigorta poliçesine ilişkin ayrıntılı bilgi istemesi önem taşıyor.
Özellikle sigortanın toplam maliyete etkisi, hangi riskleri kapsadığı ve hangi koşullarda tazminat ödeneceği açıklığa kavuşturulmalı.
Kredi kullanmadan önce bankaya şu sorular yöneltilebilir:
-
Bu kredi için sigortasız teklifiniz bulunuyor mu?
-
Sigorta yapılması halinde toplam maliyet ne kadar değişiyor?
-
Poliçe hangi riskleri ve hangi tutara kadar karşılıyor?
-
Hangi durumlarda tazminat ödenmiyor?
-
Sigorta primini peşin mi yoksa taksitle mi ödeyeceğim?
-
Başka bir sigorta şirketinden poliçe sunabilir miyim?
-
Krediyi erken kapatırsam sigorta priminin kalan kısmını alabilir miyim?
-
Poliçe her yıl yenilenecek mi?
-
Tazminatın ödenmesi için hangi belgeler gerekiyor?
-
Sigorta şirketiyle uyuşmazlık yaşanırsa hangi başvuru yollarını kullanabilirim?
Bu soruların yanıtlarının kredi sözleşmesi ve sigorta bilgilendirme belgeleriyle birlikte incelenmesi öneriliyor.
KREDİ ÇEKERKEN POLİÇEYİ OKUMADAN ONAY VERMEYİN
Osmaniye'de kredi kullanacak vatandaşların bankacılık işlemleri sırasında sigorta sözleşmelerine ilişkin haklarını bilmeleri, ileride yaşanabilecek anlaşmazlıkların önlenmesi açısından önem taşıyor.
Sigorta poliçelerinin sağladığı güvence, yalnızca prim tutarıyla değerlendirilemeyecek kadar önemli.
Özellikle hayat sigortasının geçerlilik süresi, kapsam dışı durumlar, tazminat şartları ve poliçe iptal haklarının bilinmesi gerekiyor.
Alternatif sigorta poliçesi sunma, belirli koşullarda prim iadesi alma ve sigorta şirketleriyle yaşanan uyuşmazlıklarda başvuru yollarını kullanma imkânları da tüketicilerin dikkat etmesi gereken haklar arasında bulunuyor.
Vatandaşların kredi sözleşmesini imzalamadan önce hem finansman koşullarını hem de bağlantılı sigorta ürünlerini karşılaştırmaları öneriliyor.
Kredi hayat sigortasının olası risklere karşı finansal güvence sağlayabileceği, ancak teminat dışında kalan durumlar veya sözleşme şartlarının yerine getirilmemesi halinde beklenen korumanın sağlanamayabileceği unutulmamalı.
Osmaniye'de bankadan kredi kullanacak vatandaşlar için en önemli uyarı ise kredi sözleşmesiyle birlikte sigorta poliçesinin de dikkatle okunması ve bütün koşullar anlaşılmadan onay verilmemesi.