


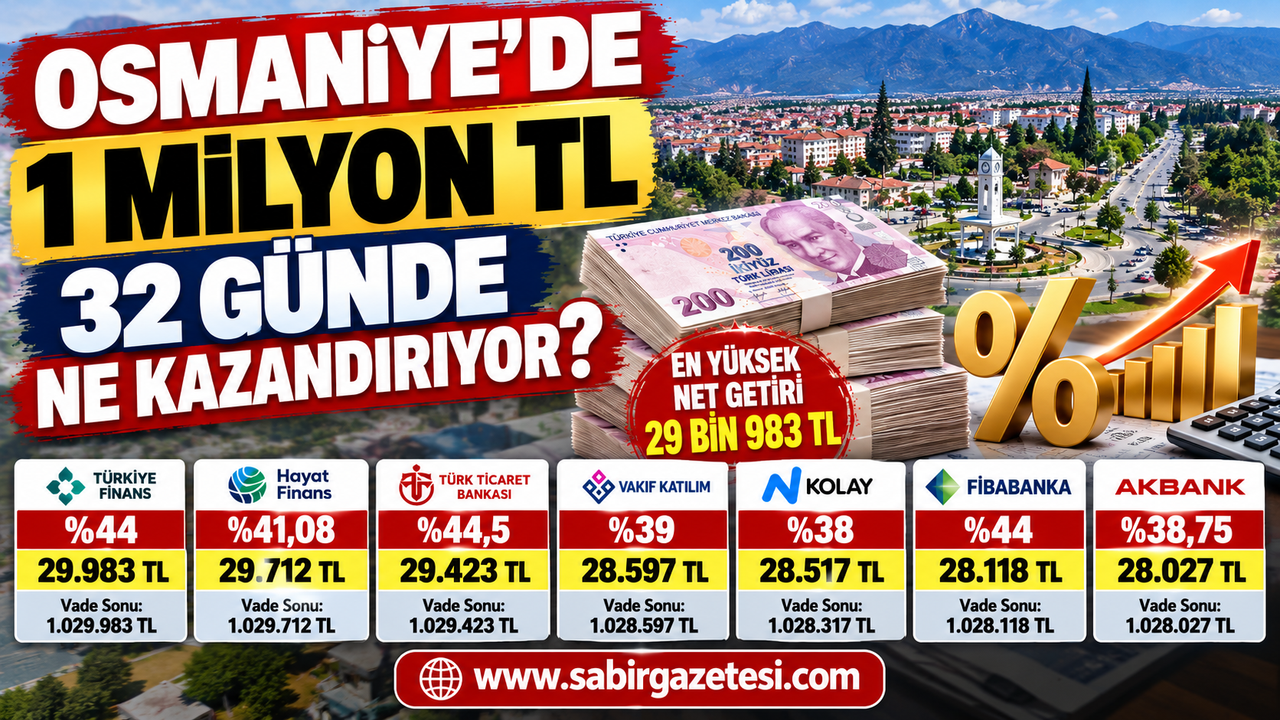
Osmaniye’de birikimini vadeli mevduat veya katılım hesabında değerlendirmek isteyen vatandaşların yakından takip ettiği faiz ve kâr payı oranları yeniden gündemde. 1 milyon TL’nin 32 günlük vadede sağlayacağı net kazanç, bankaya ve hesap türüne göre önemli farklılıklar gösteriyor.
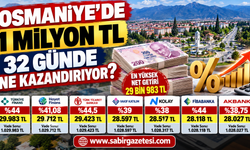
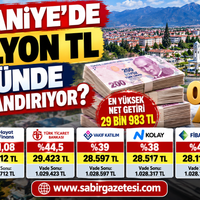
Paylaşılan güncel karşılaştırmaya göre 1 milyon TL’nin 32 günlük net getirisi 21 bin 195 TL ile 29 bin 983 TL arasında değişiyor. En yüksek hesaplanan net kazanç Türkiye Finans’ta 29 bin 983 TL’ye ulaşırken, Hayat Finans’ta 29 bin 712 TL, Türk Ticaret Bankası’nda ise 29 bin 423 TL seviyesinde bulunuyor.
Osmaniye’de tasarruflarını değerlendirmek isteyenler açısından dikkat edilmesi gereken en önemli ayrıntılardan biri ise ilan edilen faiz oranıyla vade sonunda hesaba geçen net kazancın her zaman aynı sıralamayı oluşturmaması.
1 milyon TL 32 günde yaklaşık 30 bin TL kazandırıyor
Bankaların 32 günlük hesaplamalarında 1 milyon TL’lik birikimin net getirisi bazı seçeneklerde 30 bin TL sınırına yaklaşmış durumda.
Verilen rakamlara göre Türkiye Finans’ta yüzde 44 kâr payı üzerinden hesaplanan net kazanç 29 bin 983 TL olurken, vade sonunda toplam bakiye 1 milyon 29 bin 983 TL’ye çıkıyor.
Hayat Finans’ta yüzde 41,08 kâr payıyla net kazanç 29 bin 712 TL, Türk Ticaret Bankası’nda yüzde 44,5 faizle net kazanç 29 bin 423 TL olarak hesaplanıyor.
Osmaniye’de banka banka 1 milyon TL getirisi
Paylaşılan 32 günlük karşılaştırmaya göre tablo şöyle:
| Banka | Oran | 32 Günlük Net Kazanç | Vade Sonu Bakiye |
|---|---|---|---|
| Türkiye Finans | %44 kâr payı | 29.983 TL | 1.029.983 TL |
| Hayat Finans | %41,08 kâr payı | 29.712 TL | 1.029.712 TL |
| Türk Ticaret Bankası | %44,5 faiz | 29.423 TL | 1.029.423 TL |
| Vakıf Katılım | %39 kâr payı | 28.597 TL | 1.028.597 TL |
| N Kolay | %38 faiz | 28.317 TL | 1.028.317 TL |
| Fibabanka | %44 faiz | 28.118 TL | 1.028.118 TL |
| Akbank | %38,75 faiz | 28.027 TL | 1.028.027 TL |
| TEB | %42 faiz | 27.746 TL | 1.027.746 TL |
| Alternatif Bank | %44 faiz | 27.543 TL | 1.027.543 TL |
| Anadolubank | %44 faiz | 27.472 TL | 1.027.472 TL |
| ING | %44 faiz | 27.472 TL | 1.027.472 TL |
| QNB | %42 faiz | 27.129 TL | 1.027.129 TL |
| GetirFinans | %41 faiz | 27.076 TL | 1.027.076 TL |
| İş Bankası | %37 faiz | 26.761 TL | 1.026.761 TL |
| Ziraat Bankası | %37 faiz | 26.761 TL | 1.026.761 TL |
| DenizBank | %42 faiz | 26.513 TL | 1.026.513 TL |
| Odea | %42 faiz | 26.273 TL | 1.026.273 TL |
| Yapı Kredi | %40,25 faiz | 25.983 TL | 1.025.983 TL |
| ON Dijital Bankacılık | %42,5 faiz | 25.585 TL | 1.025.585 TL |
| Enpara | %35,25 faiz | 25.495 TL | 1.025.495 TL |
| Halkbank | %35 faiz | 25.315 TL | 1.025.315 TL |
| Ziraat Dinamik | %44 faiz | 22.624 TL | 1.022.624 TL |
| Ziraat Katılım | %36 kâr payı | 21.195 TL | 1.021.195 TL |
En yüksek net getiri 29 bin 983 TL
Osmaniye’de 1 milyon TL’sini 32 gün vadede değerlendirmeyi düşünenler açısından verilen tabloda en yüksek net getiri Türkiye Finans’ta 29 bin 983 TL olarak görülüyor.
Böylece 1 milyon TL’lik başlangıç tutarı 32 günlük dönemin ardından 1 milyon 29 bin 983 TL’ye ulaşıyor.
Hayat Finans ise 29 bin 712 TL net kazançla bu seviyeye oldukça yakın bulunuyor.
Türk Ticaret Bankası’nda da 1 milyon TL’nin 32 günlük net getirisi 29 bin 423 TL’ye çıkıyor.
Bankalar arasında 8 bin 788 TL fark var
Tablodaki en yüksek ve en düşük net kazanç karşılaştırıldığında dikkat çekici bir fark ortaya çıkıyor.
Türkiye Finans’taki 29 bin 983 TL net kazanç ile Ziraat Katılım’daki 21 bin 195 TL net kazanç arasında 8 bin 788 TL fark bulunuyor.
Başlangıç tutarının her iki hesapta da 1 milyon TL olması, hesap özelliklerinin ve uygulanan oranların net getiride ne kadar etkili olabileceğini gösteriyor.
Yüksek faiz oranı neden her zaman daha çok kazandırmıyor?
Osmaniye’de vadeli hesap araştıranların en fazla dikkat etmesi gereken noktalardan biri bu.
Örneğin yüzde 44 faiz ilan eden bazı hesaplarda net getiri 22 bin-28 bin TL arasında değişirken, yüzde 38 oranındaki bir başka hesapta daha yüksek net kazanç görülebiliyor.
Bunun nedeni hesap ürünlerinin birbirinden farklı olması.
Özellikle günlük vadeli veya esnek hesaplarda yatırılan paranın belirli bir bölümünün vadesiz bakiye olarak tutulması gerekebiliyor. Bu bölüm faiz kazanmıyor.
Bu nedenle ekranda görülen yüzde 44 gibi yüksek bir oran, 1 milyon TL’nin tamamına uygulanmıyorsa vade sonunda daha düşük bir net getiri ortaya çıkabiliyor.
Ziraat Dinamik’te neden yüzde 44’e rağmen getiri düşük?
Verilen karşılaştırmanın dikkat çekici örneklerinden biri Ziraat Dinamik.
Faiz oranı yüzde 44 olarak gösterilmesine rağmen 1 milyon TL’nin 32 günlük net getirisi 22 bin 624 TL seviyesinde.
Bu nedenle mevduat hesabı seçerken yalnızca faiz yüzdesine bakılması yanıltıcı olabiliyor.
Osmaniyeli tasarruf sahiplerinin bankaya, “1 milyon TL yatırdığımda 32 gün sonunda net kaç TL kazanacağım?” sorusunu yöneltmesi daha anlamlı bir karşılaştırma sağlayabilir.
N Kolay yüzde 38 ile 28 bin 317 TL getiriyor
Karşılaştırmada dikkat çeken diğer örneklerden biri N Kolay.
Yüzde 38 faiz oranıyla 1 milyon TL’nin 32 günlük net getirisi 28 bin 317 TL, vade sonu bakiye ise 1 milyon 28 bin 317 TL olarak hesaplanıyor.
Bu tutar, kağıt üzerinde daha yüksek faiz oranı sunan bazı seçeneklerin net getirisinden daha yüksek.
Akbank’ta 28 bin TL sınırı aşılıyor
Akbank için verilen yüzde 38,75 faiz oranında 1 milyon TL’nin 32 günlük net getirisi 28 bin 27 TL.
Vade sonunda toplam bakiye 1 milyon 28 bin 27 TL’ye çıkıyor.
Fibabanka’da 28 bin 118 TL kazanç
Fibabanka’da yüzde 44 faiz oranına göre 1 milyon TL’nin 32 günlük net getirisi 28 bin 118 TL olarak hesaplanıyor.
Vade sonundaki toplam tutar ise 1 milyon 28 bin 118 TL oluyor.
Vakıf Katılım’da 28 bin 597 TL
Katılım bankaları arasında verilen tabloda Vakıf Katılım’ın yüzde 39 kâr payıyla hesaplanan net getirisi 28 bin 597 TL.
1 milyon TL, 32 günlük dönem sonunda 1 milyon 28 bin 597 TL’ye yükseliyor.
İş Bankası ve Ziraat Bankası aynı seviyede
İş Bankası ile Ziraat Bankası karşılaştırmada aynı faiz oranı ve aynı net getiriyi gösteriyor.
Yüzde 37 faiz oranında 1 milyon TL için 26 bin 761 TL net kazanç hesaplanıyor.
Vade sonunda toplam para her iki banka için de 1 milyon 26 bin 761 TL olarak belirtiliyor.
QNB’de 27 bin 129 TL net kazanç
QNB’de yüzde 42 faiz oranıyla 1 milyon TL’nin 32 günlük net kazancı 27 bin 129 TL.
Vade sonu bakiyesi ise 1 milyon 27 bin 129 TL.
TEB’de 27 bin 746 TL
TEB’in yüzde 42 faiz oranında hesaplanan net getirisi 27 bin 746 TL.
1 milyon TL, 32 günlük vade sonunda 1 milyon 27 bin 746 TL’ye ulaşıyor.
ING ve Anadolubank’ta aynı net getiri
ING ile Anadolubank verilen tabloda yüzde 44 faiz oranıyla yer alıyor.
Her iki hesapta 1 milyon TL için 27 bin 472 TL net kazanç, vade sonunda ise 1 milyon 27 bin 472 TL bakiye hesaplanıyor.
Katılım hesaplarında kâr payı uygulanıyor
Türkiye Finans, Hayat Finans, Vakıf Katılım ve Ziraat Katılım gibi katılım finans kuruluşlarında hesaplamalar faiz yerine kâr payı oranı üzerinden yapılıyor.
Verilen karşılaştırmada Türkiye Finans yüzde 44 kâr payıyla 29 bin 983 TL, Hayat Finans yüzde 41,08 ile 29 bin 712 TL, Vakıf Katılım yüzde 39 ile 28 bin 597 TL ve Ziraat Katılım yüzde 36 ile 21 bin 195 TL net getiriyle yer alıyor.
Katılım hesaplarının çalışma yöntemi klasik vadeli mevduattan farklı olduğundan ürün şartlarının ayrıca incelenmesi gerekiyor.
Stopaj net kazancı doğrudan etkiliyor
Vadeli mevduat hesaplarında ilan edilen brüt kazanç ile vatandaşın hesabına geçen net kazanç aynı olmayabiliyor.
Faiz gelirleri üzerinden uygulanan yasal kesintiler nedeniyle brüt getiriden stopaj düşülüyor.
Verilen karşılaştırmadaki tutarlar, yasal kesintiler sonrasında hesaplanan 32 günlük net kazançları ifade ediyor.
Bu nedenle Osmaniye’de mevduat araştırması yapan vatandaşların brüt faiz tutarı yerine net kazanç rakamına odaklanması daha doğru bir karşılaştırma sağlayabilir.
Dijital bankacılıkta farklı oranlar görülebiliyor
Bankaların mevduat rekabetinde mobil bankacılık ve internet şubesi kampanyaları da öne çıkıyor.
Bazı bankalar şubeden açılan hesaplardan farklı olarak dijital kanallarda daha yüksek “hoş geldin faizi” veya kampanya oranı sunabiliyor.
Yeni müşteri olmak, hesabın mobil uygulamadan açılması veya belirli süre içerisinde para yatırılması gibi şartlar bulunabiliyor.
Bu nedenle aynı bankanın şube, internet ve mobil uygulamadaki mevduat teklifleri bile birbirinden farklı olabiliyor.
Kampanya süresine dikkat edilmeli
Yüksek oranların tamamının sürekli geçerli olmadığı da unutulmamalı.
Bazı bankalarda avantajlı faiz yalnızca ilk 30, 32 veya 45 günlük dönem için sunulabiliyor. Kampanyanın ardından hesap standart faiz oranına dönebiliyor.
Osmaniye’de birikimini birkaç ay boyunca vadeli hesapta tutmayı düşünen vatandaşların yalnızca ilk vade getirisini değil, kampanya bittikten sonra uygulanacak oranları da kontrol etmesi gerekiyor.
Osmaniye’de 1 milyon TL için net rakam önemli
Verilen güncel tabloya göre 1 milyon TL’nin 32 günlük net getirisi 21 bin 195 TL’den başlayarak 29 bin 983 TL’ye kadar çıkıyor.
Aradaki 8 bin 788 TL’lik fark, bankaların ürün koşullarının dikkatle karşılaştırılmasının önemini ortaya koyuyor.
Osmaniye’de mevduat veya katılım hesabı açmayı planlayan vatandaşların işlem yapacakları gün faiz/kâr payı oranını, stopajı, faiz işletilmeyen tutarı, yeni müşteri şartlarını ve vade sonunda ellerine geçecek net rakamı bankadan yeniden kontrol etmeleri gerekiyor.