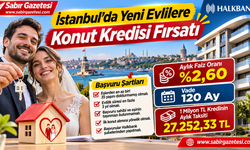
İstanbul'da artan konut fiyatları nedeniyle ev sahibi olmayı planlayan yeni evli çiftler, bankaların sunduğu konut kredisi kampanyalarını yakından takip ediyor. Halkbank'ın Yeni Evlilere Özel Konut Kredisi, ilk konutunu satın almak isteyen çiftlere yönelik faiz oranı ve uzun vadeli ödeme seçenekleriyle dikkat çekiyor.
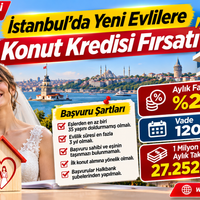
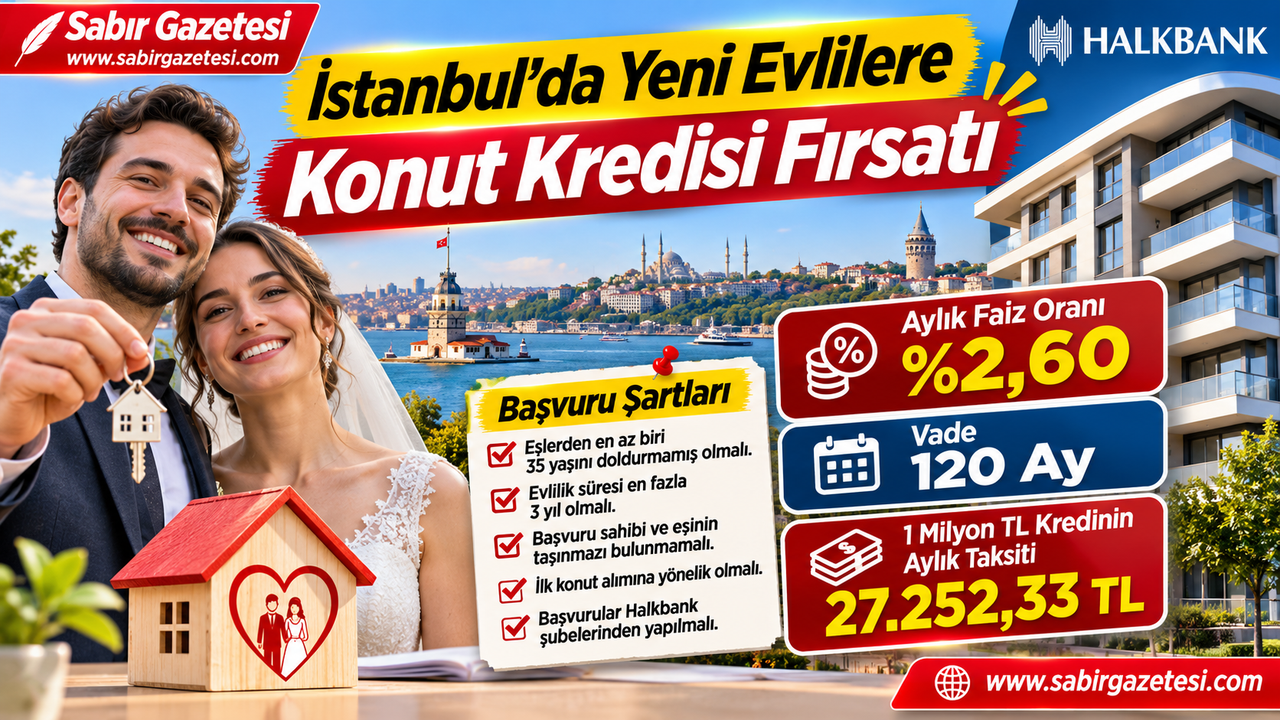
Bankanın resmî internet sitesinde yer alan bilgilere göre, aylık yüzde 2,60 faiz oranıyla 120 ay vadeli 1 milyon TL konut kredisi kullanan müşterilerin aylık taksiti 27 bin 252,33 TL olarak hesaplanıyor.
Ancak kampanyadan yararlanmak isteyen çiftlerin yalnızca yeni evli olması yeterli değil. Yaş sınırı, evlilik süresi, taşınmaz sahipliği ve bankacılık ürünlerine ilişkin çeşitli koşullar bulunuyor.
İstanbul'da ilk evini satın almak isteyenler için kredi başvuru şartları, ödeme seçenekleri ve ek masraflar merak konusu oldu.
Halkbank Yeni Evlilere Konut Kredisi Başladı mı?
Halkbank'ın resmî internet sitesinde Yeni Evlilere Özel Konut Kredisi adıyla sunulan finansman ürünü bulunuyor.
Banka, yeni evlenen genç çiftlerin ilk konutlarını satın alabilmesi için özel kredi koşulları sağlıyor.
Bu kredi ürünü, Kasım 2026'da ilk kez duyurulmuş bir kampanya değil. Eylül 2026'da da kamuoyuna yansıyan finansman paketi, Kasım ayında konut satın almak isteyen vatandaşlar tarafından yeniden araştırılıyor.
Banka, kredi kapsamında üç farklı geri ödeme seçeneği sunuyor:
-
Aylık eşit taksitli ödeme
-
Serbest ödeme planı
-
Üç aya kadar ödemesiz dönem
Bu seçeneklerin uygulanması, bankanın değerlendirmesine ve kredi sözleşmesinde belirlenecek koşullara bağlı.
İstanbul'da Yeni Evlilere Konut Kredisi Şartları Neler?
Halkbank, Yeni Evlilere Özel Konut Kredisi için belirli başvuru kriterleri arıyor.
Bankanın açıklamasına göre temel koşullar şu şekilde:
Yaş şartı: Başvuru tarihinde eşlerden en az birinin bankanın belirlediği 35 yaş sınırını karşılaması gerekiyor.
Evlilik şartı: Çiftlerin resmî nikâh tarihinin üzerinden üç yıldan fazla süre geçmemiş olması gerekiyor.
Taşınmaz şartı: Başvuru sahibi veya eşinin herhangi bir taşınmazın sahibi ya da hissedarı olmaması gerekiyor.
Konut şartı: Kredi, ilk konutunu satın almak isteyen yeni evli çiftlere yönelik sunuluyor.
Başvuru şartı: Başvurular Halkbank şubeleri üzerinden gerçekleştiriliyor.
Bankanın yaş koşulunu açıklarken kullandığı “35 yaşını doldurmamış olması” ifadesinin başvuru tarihine göre nasıl değerlendirileceğinin şubeden kesinleştirilmesi önem taşıyor.
1 Milyon TL Konut Kredisi Kaç TL Taksitle Ödeniyor?
Halkbank'ın yayımladığı örnek maliyet tablosunda 1 milyon TL tutarındaki konut kredisi için aylık yüzde 2,60 faiz oranı esas alınıyor.
<text-only-placeholder></text-only-placeholder>
| Kredi bilgisi | Tutar |
|---|---|
| Kredi miktarı | 1.000.000 TL |
| Vade | 120 ay |
| Aylık faiz | %2,60 |
| Aylık taksit | 27.252,33 TL |
| Taksitlerin toplamı | 3.270.279,60 TL |
| Kredi tahsis ücreti | 5.000 TL |
| Ekspertiz ücreti | 28.202 TL |
| İpotek tesis ücreti | 3.600 TL |
| Yıllık toplam maliyet oranı | %37,9263 |
Bu tabloya göre 1 milyon TL kredi kullanan bir çift, 10 yıl boyunca aylık 27 bin 252,33 TL taksit ödüyor.
120 aylık taksitlerin toplamı yaklaşık 3 milyon 270 bin TL'ye ulaşıyor.
Başlangıçtaki 5 bin TL tahsis ücreti ile 31 bin 802 TL tutarındaki ekspertiz ve ipotek giderleri de eklendiğinde toplam tutar 3 milyon 307 bin 81,60 TL oluyor.
Bu hesaplamaya sigorta primleri ve diğer ek ürün maliyetleri dahil değil.
1 Milyon TL Krediye Ne Kadar Faiz Ödeniyor?
Halkbank'ın örnek ödeme tablosuna göre 1 milyon TL kredi için 120 ayın sonunda ödenen taksitler toplamı yaklaşık 3 milyon 270 bin TL.
Bu tutardan kullanılan 1 milyon TL kredi anaparası çıkarıldığında, taksitler içerisinde yaklaşık 2 milyon 270 bin TL faiz yükü bulunuyor.
Ancak bu tutar, kredinin bütün maliyetlerini göstermiyor.
Ekspertiz, ipotek, tahsis ücreti, sigorta ve diğer bankacılık ürünlerinden doğabilecek giderler toplam maliyeti artırabiliyor.
Bu nedenle konut kredisi karşılaştırması yapılırken yalnızca aylık taksit değil, toplam geri ödeme ve ek masraflar da dikkate alınmalı.
Yüzde 2,60 Faizden Yararlanmanın Ek Şartları Var
Kampanyanın en önemli ayrıntılarından biri, duyurulan faiz oranının bazı bankacılık ürünlerine bağlı olması.
Halkbank'ın açıklamasına göre yüzde 2,60 oranı için müşterilerin belirli ürün ve hizmetleri kullanması gerekiyor.
Bunlar arasında en az taksit tutarı kadar Açık Hesap tanımlanması, en az üç otomatik ödeme talimatı verilmesi, Halkbank kredi kartına sahip olunması veya kredi kartı onayının bulunması ve dijital bankacılık üyeliklerinin gerçekleştirilmesi yer alıyor.
Ayrıca Hayat Sigortası, DASK ve Konut Sigortası ile bankanın belirlediği ek ürünlerden en az üçünün tanımlanması ve Hesaplı Bankacılık Masraf Paketinin kullanılması şartları bulunuyor.
Ek ürünler arasında bireysel emeklilik sistemi, ferdi kaza sigortası, tamamlayıcı sağlık sigortası ve çeşitli güvence sigortaları da yer alabiliyor.
Dolayısıyla yüzde 2,60 faiz oranı, bütün yeni evli çiftlere herhangi bir ek koşul olmadan sunulan bir oran değil.
İstanbul'da Konut Kredisi Sigorta Masrafları Ne Kadar?
Kredi kullanırken dikkat edilmesi gereken giderlerden biri de sigorta maliyetleri.
Halkbank'ın resmî açıklamasında, 1 milyon TL tutarında ve 120 ay vadeli kredi kullanan 35 yaşındaki örnek müşteri için bir yıllık hayat sigortası primi 9 bin 51,99 TL olarak belirtiliyor.
Ancak hayat sigortası primleri müşterinin yaşı, kredi tutarı ve sigorta koşullarına göre değişebiliyor.
Konut sigortası ve diğer ürünlerin maliyetleri de satın alınacak taşınmazın özelliklerine bağlı olarak farklılık gösterebiliyor.
Özellikle İstanbul'da konutun bulunduğu ilçe, yapının özellikleri ve ekspertiz değeri gibi unsurlar, bazı masraf kalemlerini etkileyebiliyor.
Bu nedenle Bakırköy, Kadıköy, Ümraniye, Esenyurt, Pendik, Başakşehir ve diğer ilçelerde konut satın almayı planlayan çiftlerin kendilerine özel maliyet tablosu istemesi önem taşıyor.
Üç Ay Ödemesiz Konut Kredisi Nasıl Çalışıyor?
Halkbank'ın sunduğu ödeme seçeneklerinden biri de üç aya kadar ödemesiz dönem.
Bu seçenek, kredi kullanımından sonra ilk taksit ödemesinin belirli bir süre ertelenmesine imkân sağlayabiliyor.
Ancak ödemesiz dönem, ilgili aylara ait faiz maliyetinin ortadan kalktığı anlamına gelmiyor.
Ertelemenin toplam geri ödemeye nasıl yansıyacağı, bankanın hazırlayacağı ödeme planına göre değişebilir.
Aynı şekilde serbest ödeme seçeneğinde de taksitler eşit ödeme planından farklı şekilde düzenlenebilir.
Bu nedenle bankanın açıkladığı 27 bin 252,33 TL'lik örnek taksit, bütün ödeme planları için aynı kabul edilmemeli.
İstanbul'da Kimler Bu Krediden Yararlanamayabilir?
Kampanyanın belirli bir müşteri grubuna yönelik olması nedeniyle her konut kredisi başvurusu özel faiz şartlarından yararlanamayabilir.
Örneğin resmî nikâh tarihi üzerinden üç yıldan fazla süre geçen çiftler, bankanın belirlediği evlilik süresi kriterini karşılamıyor.
Başvuru sahibi veya eşinin herhangi bir taşınmaz üzerinde mülkiyet ya da hissedarlık hakkı bulunması da kampanya koşulları açısından engel oluşturabiliyor.
Yaş sınırını karşılamayan çiftler de özel kredi ürününden yararlanamayabilir.
Bunun yanında şartların sağlanması, kredi başvurusunun mutlaka onaylanacağı anlamına gelmiyor.
Bankalar kredi değerlendirmesi yaparken gelir durumunu, mevcut borçları, kredi ödeme geçmişini ve satın alınacak konutun uygunluğunu inceliyor.
İstanbul'da Yeni Evli Çiftler Konut Kredisine Nasıl Başvurabilir?
Halkbank'ın Yeni Evlilere Özel Konut Kredisi için başvuru kanalı banka şubeleri olarak açıklanıyor.
İstanbul'da bu krediden yararlanmak isteyen çiftler, Halkbank şubelerine başvurarak kendi gelir durumlarına uygun ödeme planını öğrenebiliyor.
Başvuru öncesinde kimlik belgeleri, gelir durumunu gösteren belgeler, evlilik bilgileri ve satın alınacak konuta ilişkin belgelerin hazırlanması istenebilir.
Ancak kesin belge listesi ve kredi kullandırım koşulları banka tarafından belirleniyor.
Başvuru yapan müşterilerin yalnızca aylık faiz oranını değil, kredi sözleşmesini, sigorta koşullarını ve toplam maliyet tablosunu da ayrıntılı incelemesi gerekiyor.
İstanbul'da İlk Evini Alacaklar Nelere Dikkat Etmeli?
İstanbul'da konut satın almak isteyen yeni evli çiftler için kredi taksiti, hane bütçesinin en önemli giderlerinden biri hâline gelebiliyor.
Bu nedenle finansman kararı alınmadan önce aylık gelir ve zorunlu giderlerin birlikte değerlendirilmesi gerekiyor.
Ayrıca satın alınacak konutun tapu durumu, yapı özellikleri, ekspertiz değeri ve krediye uygunluğu önem taşıyor.
Kredi ile karşılanamayan satış bedelinin, tapu işlemlerinde oluşabilecek giderlerin ve taşınma masraflarının da hesaba katılması faydalı olabilir.
Özellikle uzun vadeli kredilerde toplam faiz yükünün anaparayı aşabildiği unutulmamalı.
Yeni Evlilere Konut Kredisi Herkese Otomatik Verilmiyor
Halkbank'ın açıkladığı Yeni Evlilere Özel Konut Kredisi, İstanbul'da ilk evini satın almak isteyen çiftlere uzun vadeli finansman seçeneği sunuyor.
Ancak kampanya koşullarının yalnızca evlilik süresinden ibaret olmaması, başvuru öncesinde ayrıntılı inceleme yapılmasını gerektiriyor.
Yaş sınırı, taşınmaz sahipliği ve ek bankacılık ürünlerinin kullanımı, özel faiz oranından yararlanabilmek için değerlendirilmesi gereken temel başlıklar arasında bulunuyor.
İstanbul'da yeni evli çiftler için sunulan yüzde 2,60 faizli kredi paketinde 1 milyon TL'nin aylık taksiti 27 bin 252,33 TL olarak açıklanırken, toplam ödeme ek masraflarla birlikte 3,3 milyon TL'yi aşabiliyor. Çiftlerin kredi kullanmadan önce bankadan güncel ve kişiselleştirilmiş ödeme tablosu alması önem taşıyor.