





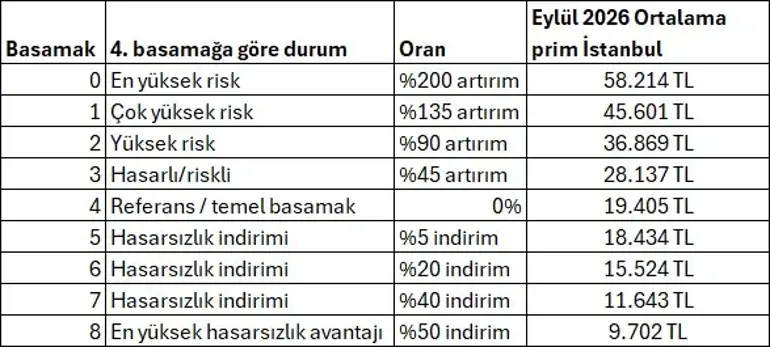
İstanbul’da aynı otomobil için bir sürücü yaklaşık 9 bin 700 TL öderken, riskli basamaktaki sürücünün primi 58 bin 200 TL’ye kadar çıkabiliyor.
Zorunlu trafik sigortasında uygulanan basamak sistemi, sürücülerin ödeyeceği primlerde büyük farklar oluşturuyor. Hasarsızlık geçmişini koruyan sürücüler üst basamaklara çıkarak indirim kazanırken, sık hasar yapan sürücüler daha düşük basamaklara geriliyor ve çok daha yüksek primlerle karşılaşıyor.
TÜKONFED Sigorta Komisyonu Başkanı ve Dr. Sigorta Yönetim Kurulu Başkanı Turusan Bağcı, iyi ve kötü hasar geçmişine sahip sürücüler arasındaki prim farkının oldukça yüksek seviyelere ulaştığını belirtti.

Trafik Sigortasında Referans Noktası 4. Basamak
Trafik sigortasında sistemin başlangıç noktası 4. basamak olarak kabul ediliyor. Bu basamakta sürücülere herhangi bir hasarsızlık indirimi uygulanmadığı gibi hasar nedeniyle ek prim artışı da yapılmıyor.
Hasarsız şekilde araç kullanmaya devam eden sürücüler ise zamanla daha üst basamaklara çıkıyor. Basamak yükseldikçe uygulanan indirim oranı da artıyor.
Hasarsızlık indirimleri şöyle sıralanıyor:
- 5. basamak: Yüzde 5 indirim
- 6. basamak: Yüzde 20 indirim
- 7. basamak: Yüzde 40 indirim
- 8. basamak: Yüzde 50 indirim
Böylece uzun süre kaza yapmayan sürücüler, referans tarifeye göre yüzde 50’ye kadar daha düşük trafik sigortası primi ödeyebiliyor.
Hasar Yaptıkça Prim Yükseliyor
Sistemin diğer tarafında ise hasar geçmişi bulunuyor. Sigorta kapsamında hasara neden olan sürücülerin basamağı düşüyor. Basamak düştükçe ödenecek prim de yükseliyor.
Verilen bilgilere göre prim artışları şöyle:
- 3. basamak: Yüzde 45 artış
- 2. basamak: Yüzde 90 artış
- 1. basamak: Yüzde 135 artış
- 0. basamak: Yüzde 200 artış
Bu durum, en yüksek hasarsızlık indiriminden yararlanan sürücü ile en riskli basamakta bulunan sürücü arasında oldukça büyük bir prim farkı oluşmasına neden oluyor.

Aynı Otomobilde 48 Bin 500 TL Fark
Basamak sisteminin sürücülerin bütçesine etkisi verilen örneklerde daha net görülüyor.

İstanbul plakalı hususi bir otomobilde 8. basamakta bulunan, yani uzun süredir hasarsız araç kullanan sürücünün trafik sigortası tavan primi yaklaşık 9 bin 700 TL seviyesinde bulunuyor.
Aynı otomobilin 0. basamaktaki yüksek riskli bir sürücü tarafından sigortalanması halinde ise tavan prim yaklaşık 58 bin 200 TL’ye kadar çıkabiliyor.
Böylece aynı otomobil ve aynı zorunlu sigorta teminatları için iki sürücü arasında yaklaşık 48 bin 500 TL prim farkı oluşabiliyor.
Başka bir ifadeyle hasar geçmişi nedeniyle bir sürücü, diğerine göre yaklaşık 6 kat daha fazla trafik sigortası primi ödeyebiliyor.

“Aynı Otomobil, Aynı Teminat; 6 Kat Prim Farkı”
Turusan Bağcı, ortaya çıkan tabloyu, “Aynı otomobil, aynı zorunlu teminat; ancak sürüş ve hasar geçmişi nedeniyle yaklaşık 6 kat prim farkı oluşabiliyor” sözleriyle değerlendirdi.
Trafik sigortasında teminat yapısı araç açısından aynı kalırken, sürücünün geçmiş performansı ödenecek tutarın belirlenmesinde önemli rol oynuyor.
Ticari Taksilerde Prim 172 Bin 500 TL’ye Çıkıyor
Prim farkı ticari araçlarda daha yüksek rakamlara ulaşabiliyor.
Ticari taksilerde yüksek risk grubundaki bir sürücünün trafik sigortası primi yaklaşık 172 bin 500 TL’ye kadar çıkabilirken, aynı araç en avantajlı basamakta yaklaşık 28 bin 750 TL primle sigortalanabiliyor.
Böylece ticari taksilerde de en iyi ve en riskli basamak arasında yaklaşık 6 katlık fark oluşuyor.
Ticari araçların yıl içinde daha fazla kilometre yapması ve trafikte daha uzun süre bulunması, sigorta primlerinin hususi otomobillere göre daha yüksek olmasına neden olabiliyor.

Otobüslerde Prim 470 Bin TL’ye Kadar Çıkabiliyor
Trafik sigortasındaki en dikkat çekici rakamlardan biri de otobüslerde görülüyor.
Yüksek riskli basamaklarda bulunan otobüslerde zorunlu trafik sigortası priminin 470 bin TL seviyelerine kadar çıkabildiği belirtiliyor.
Bu nedenle özellikle ticari araç sahipleri açısından hasarsızlık basamağının korunması, yıllık işletme maliyetleri açısından büyük önem taşıyor.
Güvenli Sürüş Cebinizi De Koruyor
Trafik kurallarına uyan ve hasarsızlık geçmişini koruyan sürücüler, ilerleyen yıllarda daha düşük trafik sigortası primi ödeme avantajı elde ediyor.
Buna karşılık sık kazaya karışılması ve sigorta üzerinden hasar ödemesi yapılması halinde basamak kaybı yaşanabiliyor. Bu da sonraki dönemlerde primlerin önemli ölçüde yükselmesine yol açabiliyor.

Küçük Hasarlarda Prim Hesabı Yapmak Gerekiyor
Turusan Bağcı, özellikle küçük maddi hasarlı kazalarda sürücülerin yalnızca mevcut hasar bedeline değil, gelecek yıllardaki olası prim artışına da bakması gerektiğini belirtti.
Mevzuata uygun şekilde anlaşılabilecek durumlarda, küçük bir hasarın sigortadan karşılanması sonucunda oluşabilecek basamak kaybı ve ilerleyen dönemlerdeki yüksek primler de hesaba katılmalı.
Bazı durumlarda küçük bir hasarın sigortadan karşılanması kısa vadede avantajlı görünse de basamak kaybı nedeniyle sonraki yıllarda daha yüksek prim ödenmesi toplam maliyeti artırabilir.
Hasarsızlık Farkı Binlerce Liraya Ulaşıyor
Trafik sigortasındaki basamak sistemi, güvenli sürüşün ekonomik karşılığını da ortaya koyuyor.
Hususi otomobillerde yaklaşık 50 bin TL’ye yaklaşan yıllık prim farkı bulunabilirken, ticari taksilerde fark 140 bin TL’nin üzerine çıkabiliyor. Otobüslerde ise yüksek riskli sürücüler yüz binlerce liralık sigorta maliyetiyle karşılaşabiliyor.
Bağcı, güvenli sürüşün yalnızca can ve mal güvenliği açısından değil, bütçe açısından da önem taşıdığını vurguladı.